



Frankfurt (sth). Die rechtliche Situation ist klar: Seit 2012 steigt die gesetzliche Altersgrenze – das Alter, ab dem man seine Altersrente ohne Abschläge beziehen kann – schrittweise vom 65. auf das 67. Lebensjahr. Für die Geburtsjahrgänge 1947 bis 1958 kletterte das Renteneintrittsalter bereits in Monatsschritten auf das 66. Lebensjahr, für die Jahrgänge 1959 bis 1964 steigt es bis 2031 in Zweimonatsschritten weiter bis zur künftigen Altersgrenze von 67 Jahren.
Dennoch sind auch künftig viele Menschen nicht gezwungen, bis zu der für sie geltenden, erhöhten Altersgrenze auf ihre erste Rente zu warten. Wer viele Jahre gearbeitet, Kinder erzogen oder Angehörige zuhause gepflegt hat, kann weiterhin auch schon vor der regulären Altersgrenze in Rente gehen – frühestens mit 63. Dann werden jedoch für diejenigen, die in ihrem Leben keine 45 Beitragsjahre auf dem Rentenkonto sammeln und nicht die abschlagsfreie „Altersrente für besonders langjährig Versicherte“ nutzen können, in der Regel Rentenabschläge fällig.
Ausweg aus dem Dilemma: Sonderbeiträge in die Rentenkasse
Viele Beschäftigte sehen damit für ihren Weg in den Ruhestand nur zwei Möglichkeiten:
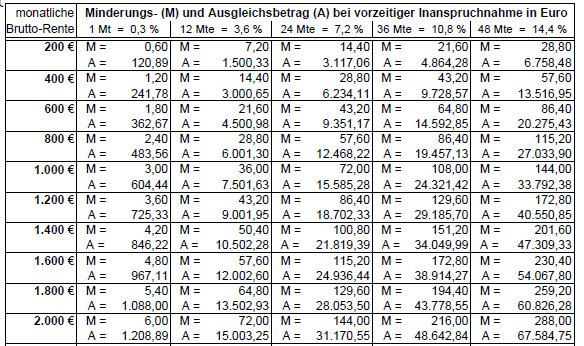
• Entweder die Altersrente vorzeitig in Anspruch nehmen; das ist jedoch für die meisten mit einem lebenslangen monatlichen Rentenabschlag von bis zu 14,4 Prozent verbunden (pro Monat des vorzeitigen Rentenbeginns werden 0,3 Prozent Abschlag fällig).
• Oder weiter arbeiten bis zur persönlichen regulären Altersgrenze.
Es gibt jedoch einen Ausweg aus dem Dilemma: Sonderbeiträge an die Rentenversicherung. Die sind zwar nicht ganz billig (siehe Tabelle oben), aber nach übereinstimmenden Berechnungen von Finanzfachleuten und Wissenschaftlern sehr rentabel. Die sogenannte interne Rendite von Rentenbeiträgen liegt demnach – je nach persönlicher Lebenssituation – bei etwa 2,5 bis vier Prozent. Die interne Rendite benennt in der Sprache von Fachleuten den Zinssatz, „bei dem der auf einen Zeitpunkt bezogene Barwert aller Einzahlungen in die gesetzliche Rentenversicherung (GRV) dem auf denselben Zeitpunkt bezogenen Barwert der Auszahlungen aus der GRV entspricht“.
Kein Wunder, dass sich dieses attraktive Angebot der Rentenversicherung angesichts der langen Niedrigzinsphase in den Vorjahren inzwischen herumgesprochen hat: Zahlten im Jahr 2014 bundesweit noch keine 1.000 Arbeitnehmerinnen und Arbeitnehmer Sonderbeiträge ein, waren es 2020 bereits mehr als 35.000. Tendenz: steigend.
Berechnen Sie selbst, ab wann Sie frühestens mit und ohne Abschläge in Rente gehen können.
So können Sie Sonderbeiträge zahlen
- Werfen Sie einen Blick in die letzte „Renteninformation“, die Sie jedes Jahr per Post von der Rentenversicherung erhalten. Daraus geht unter anderem hervor, welche Rentenhöhe Sie nach heutigem Stand – und ohne Berücksichtigung der künftigen jährlichen Rentenanpassung – ab Ihrer persönlichen Altersgrenze zu erwarten haben.
- Überlegen Sie, in welchem Alter Sie in die vorgezogene Altersrente gehen wollen und welche Abschlags-Prozente Sie hinnehmen müssten. Für „langjährig Versicherte“ mit mindestens 35 Versicherungsjahren – darunter neben Erwerbsjahren auch alle Jahre der Kindererziehung von der Geburt des ersten bis zum 10. Geburtstag des jüngsten Kindes, Jahre häuslicher Pflege und bis zu acht Jahre für Schul- und Hochschulausbildung – ist die Rente ab dem 63. Lebensjahr möglich.
- Vergleichen Sie mit der Tabelle oben (linke Spalte), welche Regelaltersrente Ihnen in der Renteninformation derzeit in Aussicht gestellt wird und prüfen Sie, welche Kosten zum Ausgleich der Abschläge anfallen. Überlegen Sie, wieviel Geld Sie für Sonderbeiträge einzahlen können oder wollen. Den genauen Beitrag für den Ausgleich der in Ihrem Fall anfallenden Abschläge errechnet auf Antrag die Rentenversicherung. Die nennt Ihnen auch die Kontonummer. Das Formular für den Antrag finden Sie hier:www.deutsche-rentenversicherung.de/SharedDocs/Formulare/DE/_pdf/V0210.html
Lesebeispiel: Bekommen Sie derzeit eine Regelaltersrente von 1.200 Euro in Aussicht gestellt, wollen aber schon mit 64 statt mit 67 Jahren in Rente – also 36 Monate vorzeitig –, müssen Sie dafür derzeit etwa 29.200 Euro aufbringen (siehe Tabelle). Um diesen – vergleichsweise günstigen - Beitrag nutzen zu können, müssen Sie aber noch im Jahr 2022 aktiv werden und bei Ihrem Rentenversicherungsträger einen Antrag stellen. Denn: Ab 2023 werden die Sonderbeiträge wegen der nach der ersten Pandemie-Phase wieder gestiegenen Durchschnittslöhne um etwa elf Prozent teurer. Sonderbeiträge können ab dem 50. Lebensjahr „in Form einer Einmalzahlung oder als Teilzahlungen geleistet werden“, so die Rentenversicherung.
Übrigens: Wer sich nach Einzahlung von Sonderbeiträgen doch noch entschließt, länger als ursprünglich geplant zu arbeiten, verliert nichts. Die eingezahlten Sonderbeiträge erhöhen dann die spätere Rente.


