
Ihre-Vorsorge Logo

Privatversicherte: Krankenkassen-Beiträge im Alter planen

Die Beiträge zur privaten Krankenversicherung steigen regelmäßig. Versicherte sollten dies bei der Finanzplanung beachten.

Artikel vorlesen

Lesezeit

2 Minuten

Veröffentlicht

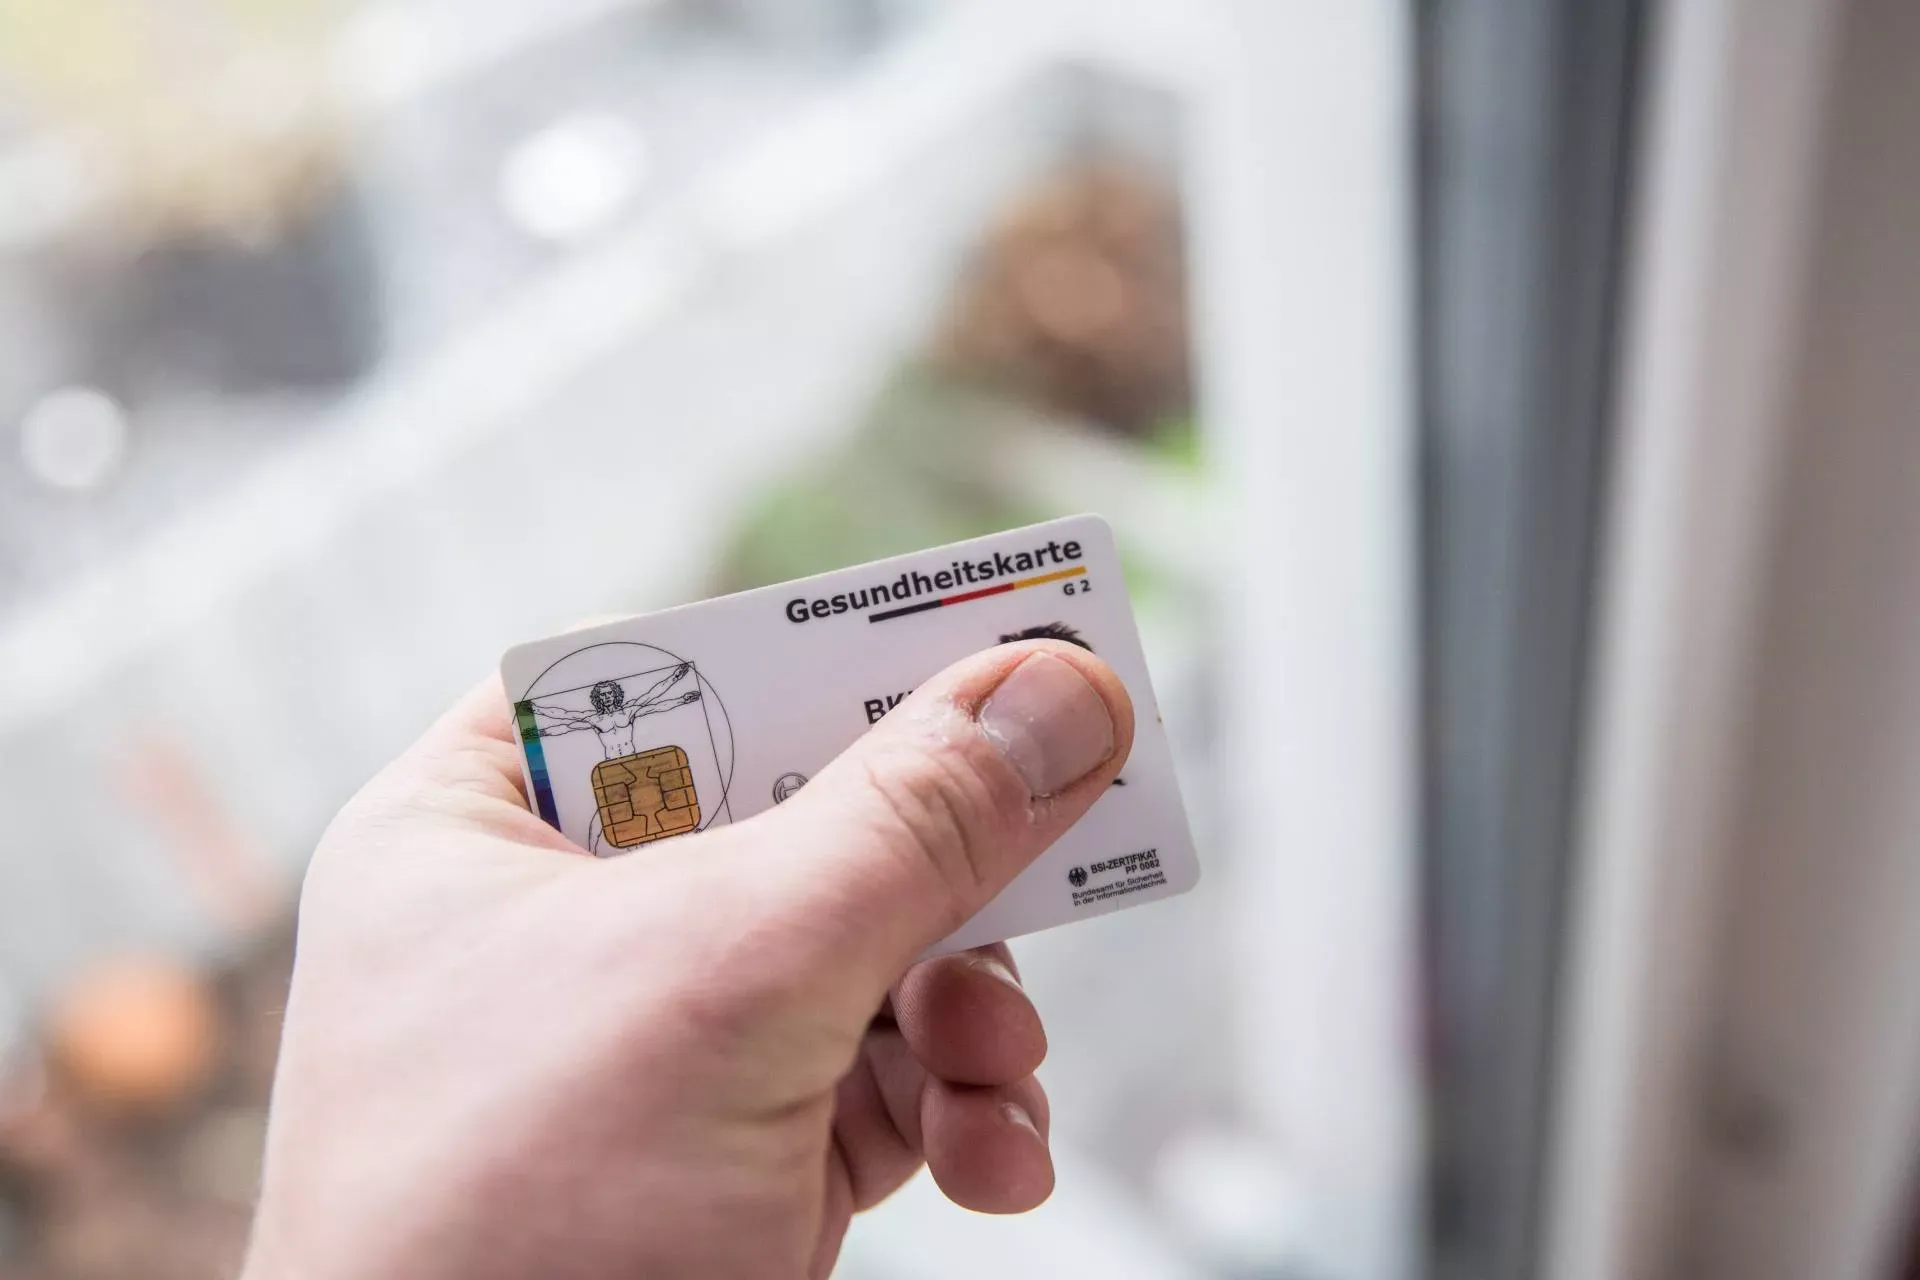
Gesundheitskarte der Krankenversicherung. Bild: IMAGO / Fotostand

© Nicht definiert

Berlin (dpa/tmn). Privat oder gesetzlich krankenversichert? Wer sich für eine private Versicherung entscheidet, sollte planen, wie er die Beiträge im Rentenalter stemmt. Dies betrifft vor allem Angestellte und Selbstständige, heißt es in der Zeitschrift „Finanztest“ (11/2019).

Denn Beamte bekommen in der Regel ab der Pensionierung eine höhere Beihilfe durch ihren Dienstherrn. Zudem müssen sie nur einen Teil ihrer Heilkosten versichern.

Angestellte und Selbstständige sollten sich den Experten zufolge aber besonders vorbereiten. Sie rechnen aufgrund der bisherigen Entwicklung damit, dass der private Beitrag im Rentenalter mindestens dreimal so hoch sein wird wie bei Vertragsschluss mit Mitte 30.

Empfehlung: Zwei Drittel selbst finanzieren

Der Rat der Stiftung Warentest: „Zwei Drittel davon sollte man dann aus dem Ersparten finanzieren können.“ Mit der Drittel-Faustregel berücksichtigen sie den Mehrbedarf – denn auch gesetzlich Versicherte müssen Beiträge zahlen.

Ein Beispiel: Ein Modellkunde der „Finanztest“ versichert sich mit 35 Jahren privat, geht mit 67 Jahren in Rente und wird 89 Jahre alt. Wenn er nach der Faustregel damit rechnen muss, dass seine Versicherungsbeiträge als Rentner 1.611 Euro betragen, sollte er also im Alter monatlich 1.074 Euro für die Versicherung zahlen können, zwei Drittel dieses Betrags.

Angestellte bekommen als Rentner einen Zuschuss

Angestellte bekommen dagegen als Rentner einen Beitragszuschuss vom Rentenversicherungsträger. Sie müssen daher etwas weniger ansparen. „Finanztip“ nimmt an, dass der Zuschuss in 32 Jahren bei 300 Euro liegen könnte. War der Modellkunde angestellt, hat er also nur einen monatlichen Bedarf von 774 Euro.

Die Altersvorsorge sollte gut durchdacht werden: Eine freiwillige Rückkehr in die gesetzliche Krankenversicherung ist schwierig, ab dem 55. Geburtstag so gut wie ausgeschlossen.

Weitere Informationen

www.deutsche-rentenversicherung.de
DRV: Beitragszuschuss zur Kranken- und Pflegeversicherung

dejure.org
Sechstes Buch Sozialgesetzbuch: Zuschuss zur Krankenversicherung

Weitere Artikel

Time
2 Minuten

Was passiert mit dem Geld auf einem Konto, wenn sich niemand mehr darum kümmert? Wem gehört es, wenn der Kontoinhaber verstorben ist und sich keine Erben melden? Die Grünen haben eine Idee.

Time
1 Minuten

Das Finanzministerium plant eine Pflicht zur Kartenzahlung – Bargeld bleibt aber. Was die neuen Regeln für Konsumenten und Unternehmen bedeuten.

Time
4 Minuten

Die steigenden Ausgaben für das Gesundheitssystem sollen gebremst werden. Dafür kippte die Politik auch eine Informationspflicht für die Krankenkassen. Verbraucherschützer warnen vor negativen Folgen.

Time
2 Minuten

Schon mit dem Studium gestartet, aber noch nicht an Versicherungen gedacht? Auch wenn es langweilig klingt, es lohnt sich. Welche Policen Studierende vor bösen Überraschungen schützen.

Time
3 Minuten

Der Iran-Krieg hat Tanken und Heizen erheblich verteuert. Mit der vom Staat verordneten Entlastung an Deutschlands Tankstellen ist es vorerst vorbei. Die Inflationsrate könnte noch weiter steigen.

Time
3 Minuten

Miete, Lebenshaltungskosten, Studienmaterial – ein Studium kostet Geld. Der Bankenverband gibt Empfehlungen, wie Studierende ihre Finanzen im Blick behalten.

Bleiben Sie auf dem Laufenden

Verpassen Sie kein Thema mehr.

Unser Newsletter informiert Sie regelmäßig und aktuell rund um die Themen Rente, Finanzen, Gesundheit und Soziales. Keine Werbung und 100% kostenlos.

Kontakt zur Deutschen Rentenversicherung

Wie können wir Ihnen weiterhelfen?
Icon Telefon
Kostenloses Servicetelefon
Mo. – Do. 08:00 – 19:00, Fr. 08:00 – 15:30
Logo Deutsche Rentenversicherung
Eine Initiative der Deutschen Rentenversicherung

Rechtliches

Service

Kostenlos und jederzeit abbestellbar – nach dem Absenden wählen Sie Themen und Rhythmus.

Logo klein Deutsche Rentenversicherung
Eine Initiative der Deutschen Rentenversicherung
© Ihre-Vorsorge 2026