



Berlin/Frankfurt am Main (drv/sth). Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, die mit Zulagen und Steuervorteilen vom Staat gefördert wird. Wer hier regelmäßig einen bestimmten Teil seines Einkommens einzahlt, erhält vom Staat Zulagen zu seinen Beiträgen und Steuervorteile für den Aufbau seiner Altersvorsorge. Die Förderung über die Zulagen wurde vom Gesetzgeber so angelegt, dass beispielsweise Geringverdiener, Familien mit geringem Einkommen oder Arbeitslose besonders profitieren. Der Grund: Wer weniger verdient, kann meist weniger einzahlen, bekommt aber die gleiche Zulage wie Besserverdienende.
In den jüngsten statistischen Auswertungen der Zentralen Zulagenstelle für Altersvermögen (ZfA) zeigt sich, dass mit den Riester-Zulagen genau die Menschen erreicht werden, die zu den besonders zu fördernden Personengruppen zählen. „Damit wirkt die Riester-Zulagenförderung genau dort, wo sie wirken soll,“ betont Gundula Roßbach, Präsidentin der Deutschen Rentenversicherung Bund.
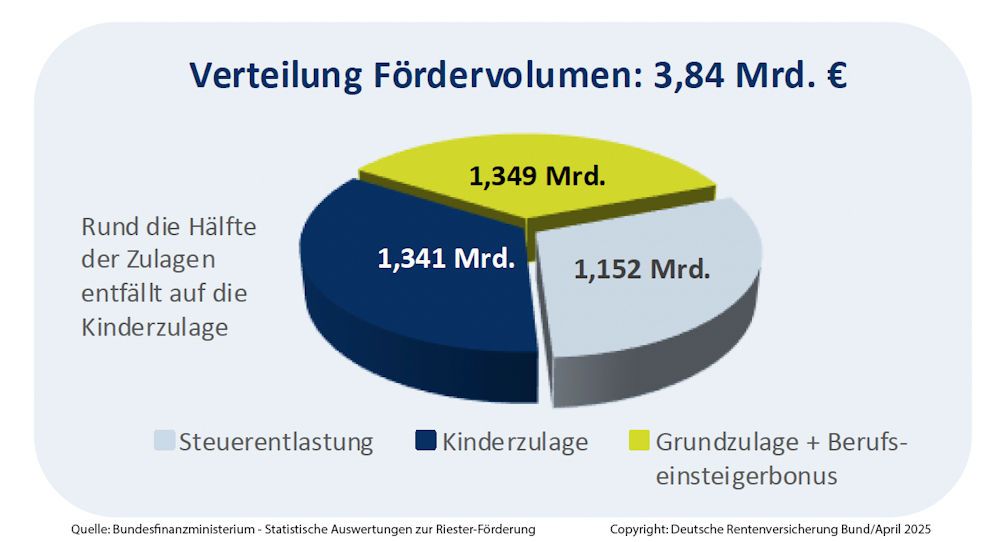
Insgesamt wurden über 10,2 Millionen Personen mit einem Gesamtvolumen von 3,84 Milliarden Euro im Beitragsjahr 2021 gefördert. Gemessen an der Förderart, gab es rund 5,64 Millionen Riester-Sparende mit reiner Zulagen-Förderung, rund 4,42 Millionen Personen sowohl mit Zulagen als auch mit Steuerentlastungen sowie rund 160.000 Menschen nur mit Steuerentlastungen.
Besonders hohe Förderung von Kindererziehenden
Mit 1,34 Milliarden Euro entfiel rund die Hälfte der für das Beitragsjahr 2021 erfolgten Zulagenzahlungen auf die Kinderzulage. Bei der Riester-Zulage unterscheidet man zwischen der Grundzulage und der Kinderzulage. Die Kinderzulage wird Personen gewährt, die Kindergeld beziehen. Pro Kind, das bis Ende 2007 geboren wurde, zahlt ihnen der Staat jährlich 185 Euro Riester-Zulage.
Für Kinder, die ab 2008 geboren wurden, bekommt man 300 Euro pro Jahr. Insbesondere Alleinerziehende sind überdurchschnittlich häufiger armutsgefährdet als Eltern in Paarbeziehungen. Darauf verwies zuletzt der Zehnte Familienbericht der Bundesregierung. Die Kinderzulage ist damit gerade für diese Personengruppe ein wichtiger Baustein der Altersvorsorge.
Deutlich mehr Frauen als Männer gefördert
Auch Frauen, die traditionell häufiger in Teilzeit arbeiten oder berufliche Auszeiten für die Pflege von Angehörigen oder die Erziehung von Kindern nehmen, nutzen überdurchschnittlich die Fördermöglichkeiten der Riester-Rente. Rund 58 Prozent der Personen, die für das Beitragsjahr 2021 eine Förderung erhielten, waren Frauen.
Besonders alleinerziehenden Frauen, die weder über einen Hochschul- noch über einen Berufsabschluss verfügen, sind gefährdet im Alter in Armut zu leben. Das derzeitige Riester-Zulagensystem ist vor dem Hintergrund ein guter Mechanismus, um Frauen, Alleinerziehende und ihre Kinder besser zu unterstützen.
Und auch der Blick auf die Einkommensstruktur zeigt, dass gerade die unteren Einkommensgruppen von der Förderung profitieren. 60 Prozent aller im Beitragsjahr 2021 geförderten Personen hatten ein jährliches Einkommen von unter 40.000 Euro.
- Weitere Informationen zur Riester-Rente finden Sie in der kostenfreien Broschüre "Riestern" leicht gemacht – Ihre Checkliste. Weiter Informationen zur Riester-Förderung finden Sie auf der Internetseite der Zentralen Zulagenstelle für Altersvermögen (ZfA).
- Die vollständigen Statistiken zur Förderung der zusätzlichen privaten Altersvorsorge werden auch vom Bundesministerium der Finanzen (BMF) veröffentlicht: Bundesfinanzministerium - Statistische Auswertungen zur Riester-Förderung.
- Riester-Rente


