



Welche Kosten fallen beim Aktienkauf an?
Kosten entstehen zunächst durch den Kauf von Aktienfonds. Hier können Orderkosten, Bankprovisionen und Börsenplatzgebühren anfallen.
Online-Broker bieten meist eine kostenlose Depotführung und auch insgesamt teils deutlich geringere Gebühren als eine klassische Hausbank. Der kostenpflichtige Gebührenvergleich der Stiftung Warentest gibt einen guten Überblick.
Bei Sparplänen werden Ordergebühren pro Sparrate fällig. Bei Comdirect oder Consors beispielsweise sind dies 1,5 Prozent, bei der DKB Bank 1,50 Euro fix pro Rate. In letzterem Fall wäre es aus Kostengründen günstiger, statt jeden Monat 50 Euro alle drei Monate 150 Euro einzuzahlen. Wer nur geringe Sparraten leistet, kommt eventuell auf hohe prozentuale Kosten. Bei 1,50 Euro auf 25 Euro Monatsrate etwa sind dies 6 Prozent, welche die Rendite kräftig schmälern.
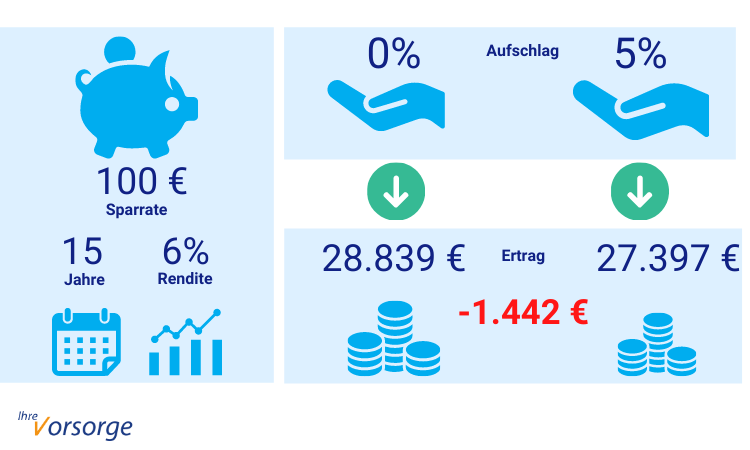
Ausgabeaufschläge sind oft ein gewichtiger Kostenfaktor. Sie fallen bei vielen gemanagten Fonds auf jeden Erwerb von Fondsanteilen an und sollen die Vertriebskosten, etwa für Anlageberater der Bank oder sonstige Vermittler, decken. Ihre Höhe liegt bei Aktienfonds meist um die 5 Prozent der Anlagesumme, die direkt vom investierten Betrag abgezogen werden.
So wirkt sich der Ausgabeaufschlag aus
Wenn Sie sich nicht für einen Fonds ohne Ausgabeaufschlag entscheiden können, hal Sie nach Rabatten Ausschau. Solche Nachlässe bieten vor allem Online-Vermittler an.
Günstig fahren Sie in jedem Fall mit einem Indexfonds (ETF). Bei diesen passiven Fonds auf unterschiedliche Aktienindizes fällt kein Ausgabeaufschlag an.
Kosten für Depotführung und Managementgebühren
Voraussetzung für jegliches Engagement am Aktienmarkt ist ein Wertpapierdepot bei einer Bank oder einem Online-Broker. Die Depotführung ist bei Online-Brokern meist kostenlos. Das Halten von Fondsanteilen indes kostet immer Geld. Die jährlichen Managementgebühren variieren aber stark und können zwischen 0,05 und drei Prozent des Anlagebetrags ausmachen.
Aktiv gemanagte Fonds verursachen oft hohe Kosten, fast immer über 1 Prozent. Passive Indexfonds (ETFs) sind fast immer günstiger.
Sehr niedrige Kosten haben zum Beispiel DAX-ETFs. Je internationaler und exotischer die Indizes, desto höher werden aber auch die ETF-Kosten. Diese können dann 0,6 Prozent und mehr erreichen.
Welchen Unterschied die laufenden Kosten für die Rendite machen, zeigt ein Beispiel des Portals Justetf.com. Verglichen wurden zwei Fonds auf den Aktienindex S&P 500, in die 2010 jeweils 10.000 Euro eingezahlt wurden – ein ETF mit 0,07 Prozent Kosten im Jahr und ein fiktiver gemanagter Fonds mit 1,5 Prozent Kosten. Bereits nach neun Jahren hatte ersterer bei gleicher Entwicklung rund 3.800 Euro mehr erwirtschaftet.
Performance Fees
Gemanagte Fonds erheben teilweise zusätzlich so genannte Performance Fees. Werden bestimmte im Verkaufsprospekt formulierte Ziele erreicht oder überschritten, wird ein zusätzlicher Aufschlag fällig. Deutsche und europäische Finanzaufsicht haben die Möglichkeiten der Anbieter hierzu in den vergangenen Jahren aber stark eingeschränkt.
Kosten erkennen und vergleichen
Zum besseren Vergleich der Kosten einzelner Fonds wurden Kennziffern entwickelt. Die so genannte Total Expense Ratio (TER), die seit 2004 hierzulande verpflichtend anzugeben ist, beinhaltet etwa Kosten für Portfoliomanagement, Geschäftsführung, Wirtschaftsprüfung und sonstige Betriebskosten eines Fonds und soll die Angebote besser vergleichbar machen.
Durchschnittliche Total Expense Ratio (TER)
- Mischfonds 1,49 %
- klassische Aktienfonds 1,47 %
- Immobilienfonds 0,95 %
- Rentenfonds 0,62 %
- Geldmarktfonds 0,08 %
Die Angaben finden sich zu jedem einzelnen Fonds im Wertpapierprospekt und im Internet.
Transaktionskosten für Umschichtungen oder Performance Fees etwa sind in der TER aber nicht enthalten. Die tatsächlichen Kosten können daher etwas höher liegen als in der TER ausgewiesenen.
Eine interessante Kennzahl ist die aus den USA stammende Portfolio Turnover Rate (PTR). Sie gibt an, wie aktiv der Fonds handelt und ist damit ein Kostenindikator. Bei einer PTR von 100 Prozent wurde das Portfolio innerhalb eines Jahres einmal komplett umgeschlagen.
Hierzulande wurde im Zuge einer einheitlichen europäischen Fondsgesetzgebung (Link3) die neue Kennzahl OGC (Ongoing Charges) eingeführt, die der TER sehr ähnelt, aber zum Beispiel bei Dachfonds auch die Kosten der Zielfonds umfasst.
Da TER und OGC keine hundertprozentige Vergleichbarkeit der Kosten bieten, gibt es weitere Ansätze, etwa die Kennzahl „Representative Cost“ des US-Analyseunternehmens Morningstar.
Detaillierte Kosteninformationen finden sich im Key Investor Information Document (KIID), das es zu jedem einzelnen Fondsprodukt gibt. Finden sich Fonds bereits im Depot, lassen sich deren tatsächliche Kosten auch aus der „Ex-post-Kosteninformation“ ersehen, die Anleger seit 2019 von ihren Banken und Fondsgesellschaften für das abgelaufene Jahr erhalten müssen.
Keine Rendite verschenken
Keine Rendite verschenken Natürlich kann ein Fonds mit höheren Kosten im Einzelfall profitabler sein als ein anderer mit niedrigeren Kosten. Studien zeigen allerdings, dass dies in der Regel nicht so ist Vielmehr können überhöhte Kosten schnell zum Renditekiller werden. Wie sich die Aktienmärkte entwickeln kann niemand vorhersehen. Die Kosten des Altersvorsorgeportfolios dagegen stehen meist von Anfang an fest. Gut also, wenn sie so niedrig wie möglich sind.
Welche Kosten bei Fonds und ETFs anfallen
| Kosten | Fonds | ETF |
|---|---|---|
| Ausgabeaufschlag | Aktienfonds 0-6 %, Mischfonds 0-6 %, Rentenfonds 0-3 % | keiner |
| Managementkosten | Aktienfonds 1-3 % (Ø 1,5 %), Rentenfonds Ø 0,8 %, Geldmarktfonds Ø 0,5 % jährlich | 0,05-1 % (Ø 0,3 %) jährlich |
| Performance Fee | 5-20 % des Gewinns | keine |
| Transaktionskosten | Abhängig von Bank und Volumen: bei Online-Banken ab ca. 10 Euro. | Abhängig von Bank und Volumen: bei Online-Banken ab ca. 10 Euro. |
| Depotgebühren | Bei Online-Banken ab 0 Euro | Bei Online-Banken ab 0 Euro |


