



Berufsunfähigkeits-Versicherung: Diese Krankheiten und Hobbys erhöhen den Beitrag
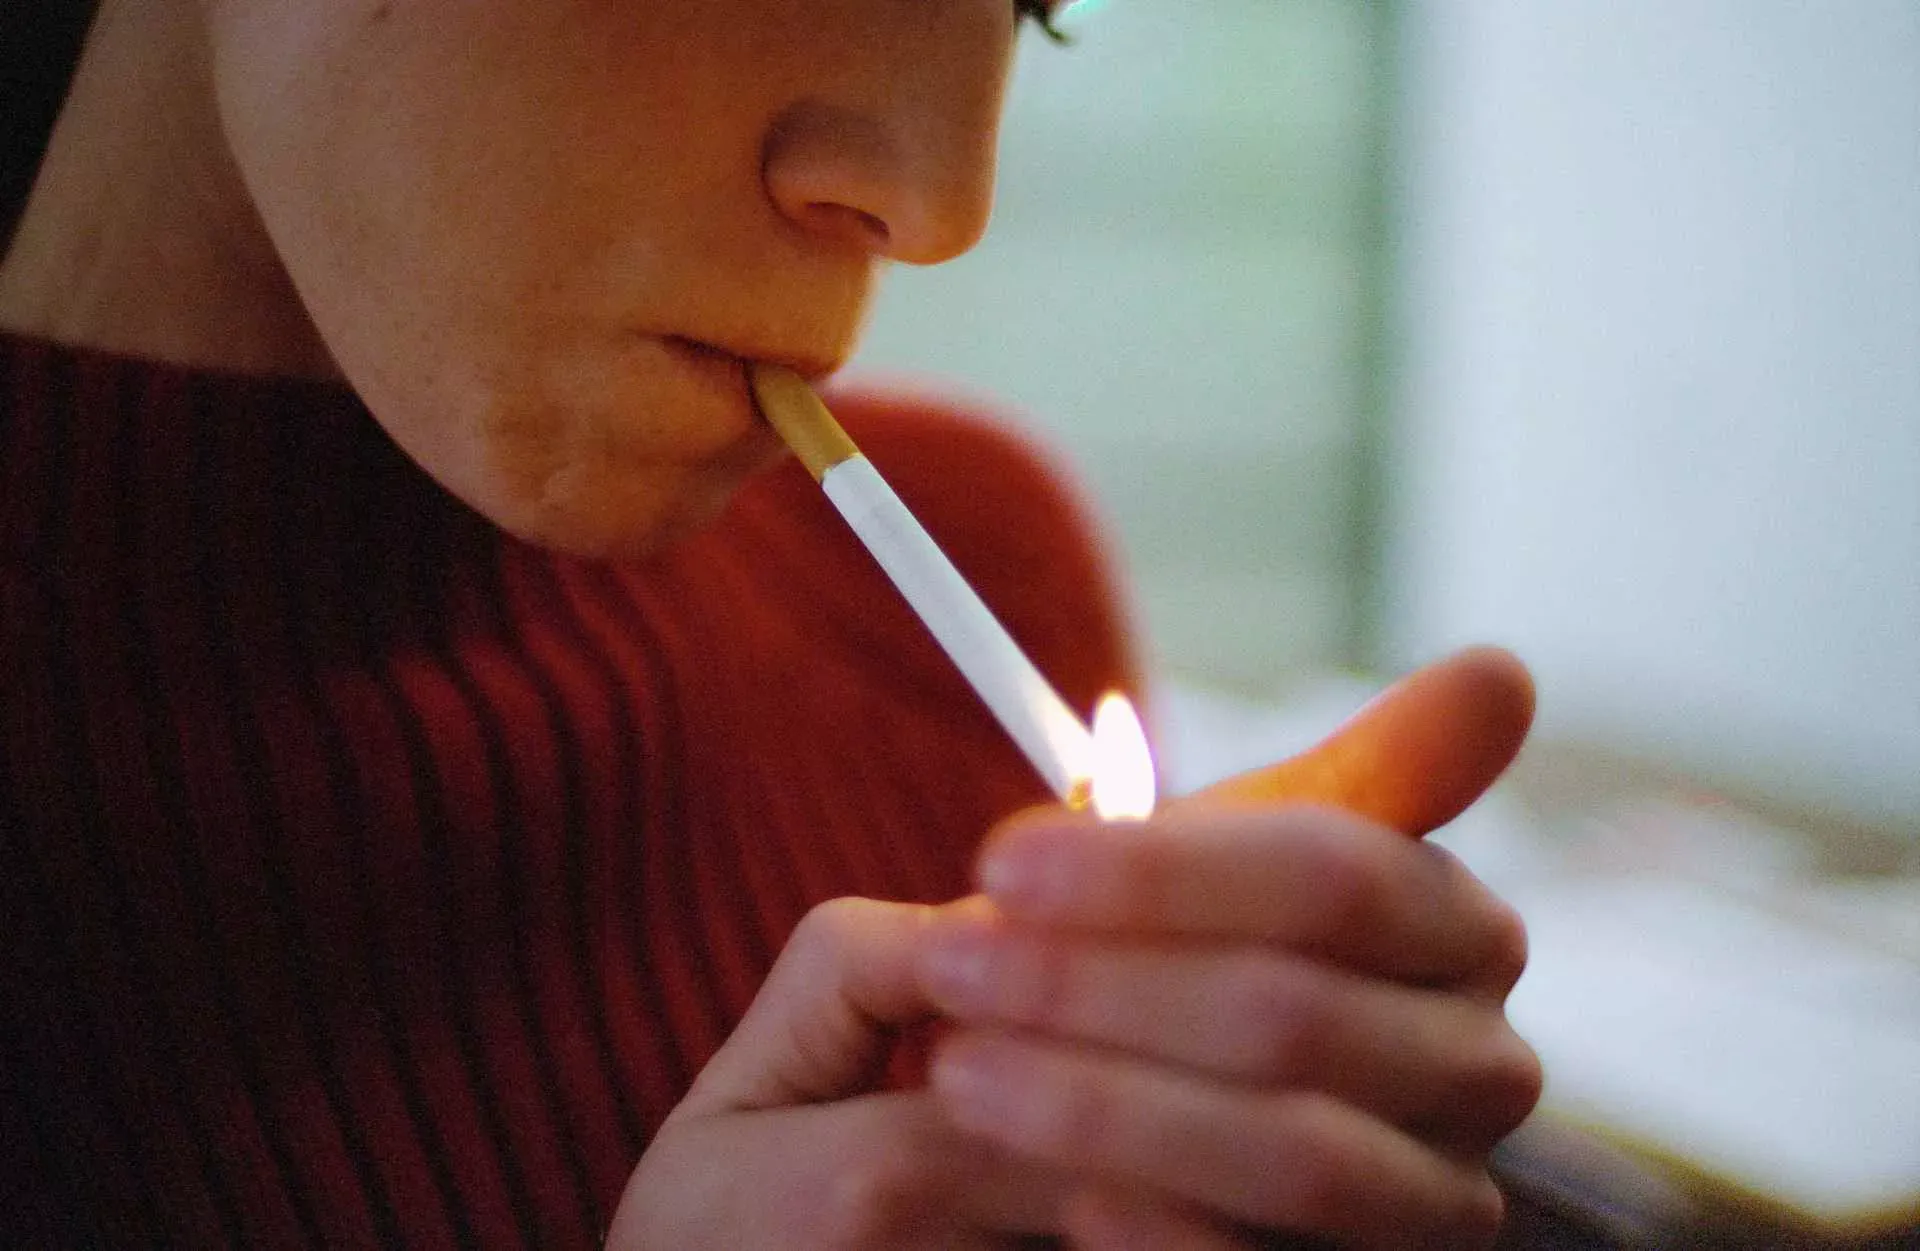
6.Rauchen
Die Beitragshöhe einer Berufsunfähigkeitsversicherung entsteht nicht zufällig. Sie ist immer ein Spiegel des persönlichen Risikos. Wer raucht, risikoreiche Sportarten ausübt oder bereits gesundheitliche Beschwerden hat, wird anders eingestuft als jemand ohne solche Faktoren. Der Lebensstil kann daher überraschend großen Einfluss auf den Beitrag haben. Viele unterschätzen, wie stark einzelne Gewohnheiten oder Hobbys in die Bewertung der Versicherer einfließen.
Worauf Versicherungen besonders achten
Besonders sensibel ist der Bereich der Vorerkrankungen. Viele alltägliche Beschwerden – Rückenprobleme, Allergien, Entzündungen – können Einfluss auf die Annahme beziehungsweise Einstufung durch eine Assekuranz haben. Bei psychischen Themen wie Stressfolgeerscheinungen, Schlafstörungen oder früherer Therapie sind Versicherer besonders vorsichtig, weil diese Beschwerden häufiger zu Berufsunfähigkeit führen.
Wichtig ist eine vollständige Dokumentation: Arztbesuche, Diagnosen, Medikamente und Therapien müssen korrekt angegeben werden. Die meisten Ablehnungen oder Ausschlüsse entstehen nicht durch die Diagnose selbst, sondern durch unvollständige oder nicht nachvollziehbare Angaben.
Die nicht-versicherbaren Krankheiten
Natürlich handhaben nicht alle Versicherer die Annahme nach den gleichen Kriterien – aber für eine erste Orientierung sind die folgenden Listen hilfreich. Sie zeigen, welche Krankheiten nicht oder nur mit Einschränkungen wie einem Zuschlag oder einem Leistungsausschluss versicherbar sind. Nicht versicherbar sind in der Regel:
- Alkoholabhängigkeit
- Alzheimer
- Aortenaneurysma
- Herzkranzgefäßverkalkung
- Leberzirrhose
- Müdigkeitssyndrom (chronisch) / Chronic Fatigue
- Osteoporose
- Parkinson
- Periphere arterielle Verschlusskrankheit
- Periphere venöse Verschlusskrankheit
- Morbus Bechterew
Die nur eingeschränkt versicherbaren Krankheiten
Nur mit Einschränkungen versicherbar sind in der Regel folgenden Krankheiten:
- ADHS
- Allergien (generell)
- Angst- und Zwangsstörungen
- Bandscheibenvorfall
- Bauchspeicheldrüsenentzündung
- Bluthochdruck
- Krampfadern
- Leberentzündung
- Magen-/Darmgeschwüre
- Meniskusverletzungen
- Milzerkrankungen
- Morbus Crohn
- Neurodermitis
- Prostataentzündung
- Sehstörungen
- Skoliose
Die wichtigste Beitragskomponente: Der Beruf
Für die Kalkulation eines BU-Beitrags zählen einige wenige, aber sehr klare Risikofaktoren. Der ausgeübte Beruf bleibt der wichtigste Faktor. Wer einen Beruf mit körperlicher Belastung oder hoher Unfallgefahr ausübt, zahlt in der Regel einen höheren Beitrag für seine Berufsunfähigkeits-Versicherung als jemand, der im Büro arbeitet oder in einem Job mit wenig Gefahrenpotenzial.
Gesundheitszustand
Diagnosen, frühere Beschwerden, Operationen, regelmäßige Medikamente oder chronische Erkrankungen werden geprüft. Auch scheinbar kleine Punkte können relevant werden, wenn sie langfristige Einschränkungen vermuten lassen.
Rauchen
Rauchen gehört mittlerweile zu den Risikofaktoren in der BU-Kalkulation. Jeder Konsum von Nikotin – ob klassische Zigarette, Zigarillo, E-Zigarette oder erhitzter Tabak – wird grundsätzlich als Risiko eingestuft. Die Art des Produkts oder die Menge spielen dabei kaum eine Rolle. Hintergrund ist die erhöhte Wahrscheinlichkeit für Herz-, Lungen- und Stoffwechselerkrankungen. Raucher müssen mit Zuschlägen von 20 Prozent und mehr rechnen.
BMI und Gewicht
Ein erhöhter Body-Mass-Index wirkt sich ebenfalls auf den Beitrag aus. Je stärker das Gewicht vom medizinisch empfohlenen Bereich abweicht, desto eher wird ein Zuschlag fällig. Neben dem reinen BMI interessieren Versicherer auch mögliche Begleitfaktoren wie Blutdruck, Stoffwechsel oder Belastbarkeit. Bei sehr hohem BMI folgen häufig Rückfragen oder ärztliche Unterlagen. Die Zuschläge bei einem BMI über 35 können bis zu 100 Prozent betragen. Bei einem BMI über 40 droht die Ablehnung des Antrags.
Alkohol- oder Drogenkonsum
Alkoholkonsum wird selten direkt abgefragt. Relevant wird er erst bei medizinisch dokumentierten Problemen oder Behandlungen, dann aber sehr deutlich. Für Versicherer ist die langfristige gesundheitliche Stabilität ausschlaggebend. Antragsteller mit dokumentierten Alkoholproblemen werden oft keinen Versicherungsschutz bekommen. Nach Drogenkonsum wird direkt gefragt. Wird das bejaht, ist mit einer Ablehnung des Antrags zu rechnen.
Risikosportarten
Klettern, Tauchen, Flugsport, Reiten, Motorsport oder Kampfsport zählen zu den klassischen Risikosportarten. Sie werden von BU-Versicherern besonders sorgfältig bewertet. Entscheidend ist nicht nur die Sportart selbst, sondern auch die Art der Ausübung. Kampfsport wird bei vielen Versicherern mit einem Zuschlag von mindestens 50 Prozent versehen, manche Varianten führen zur Ablehnung. Motorsport ist in den meisten Varianten eher mit einer Ablehnung verbunden, beim Tauchen kommt es sehr auf die Art an: Während Apnoetauchen in der Regel zu einer Ablehnung des BU-Antrages führt, dürfte Sporttauchen im Urlaub ohne Zuschlag annehmbar sein.
Viele riskante Freizeitaktivitäten wirken im Alltag für die Sportler harmlos. Versicherer sehen jedoch das potenzielle Risiko, nicht die persönliche Routine. Die Nachfragen der Versicherer zu Hobbys wirken manchmal übergenau, dienen aber einer klaren Risikobewertung. Je detaillierter die Angaben, desto genauer wird die Einstufung. Unterschiedliche Anbieter bewerten übrigens dieselben Hobbys im Hinblick auf eine BU unterschiedlich: Ein Vergleich ist also wichtig.
Gute Einschätzung durch Risiko-Voranfrage
Die gute Nachricht: Auch mit Risikofaktoren sind solide BU-Lösungen möglich. Die entscheidende Stellschraube ist die anonyme Risikovoranfrage. Damit ist es möglich für den Versicherten, zusammen mit einem Versicherungsmakler oder Versicherungsberater vorab zu prüfen, ob und zu welchen Bedingungen eine Berufsunfähigkeitsversicherung möglich ist.
Anfrage ohne Speicherung persönlicher Daten
Bei dieser Anfrage werden nur die relevanten Gesundheitsangaben, Hobbys und Berufsdetails übermittelt – jedoch ohne Name, Adresse oder Kontaktdaten. Dadurch entsteht ein neutrales Risikoprofil. Die Versicherer beurteilen dieses Profil, als würde ein regulärer Antrag vorliegen, melden das Ergebnis jedoch ohne Speicherung personenbezogener Daten zurück.
Deutliche Unterschiede zwischen den Anbietern
Erfahrungen zeigen, dass Versicherer identische Angaben sehr unterschiedlich bewerten können. Manche reagieren bei Rückenproblemen sensibel und lehnen einen Antrag ab, andere eher gelassen und verlangen lediglich einen kleinen Risikozuschlag. Einige stufen bestimmte Hobbys als hohes Risiko mit hohen Zuschlägen ein, während andere sie als normal versicherbar einstufen. Die Voranfrage schafft Transparenz und verhindert unnötige Nachteile bei der späteren Antragstellung.
Gute Vorbereitung erforderlich
Risikovoranfrage ist immer dann sinnvoll, wenn sie wirklich gut vorbereitet ist. Der Versicherer sollte vom Kunden und seinem Berater eine vollständige und nachvollziehbare Übersicht über alle Risikofaktoren erhalten. Je transparenter etwa Einschränkungen im Gesundheitszustand dargestellt werden, umso größer ist die Chance, vom Versicherer ohne Erschwernis angenommen zu werden.
Systematisches Vorgehen erleichtert Versicherungsabschluss
Die Kalkulation der BU folgt klaren Risikoprozessen. Gesundheitsdaten, Gewohnheiten und Freizeitaktivitäten beeinflussen die Beitragshöhe, weil sie das Ausfallrisiko abbilden. Transparente Angaben und ein strukturierter Vergleich helfen, passende Konditionen zu finden. Ein systematisches Vorgehen verhindert Überraschungen und macht erkennbar, dass Beiträge nicht willkürlich, sondern auf Basis realer Risikofaktoren entstehen.


