


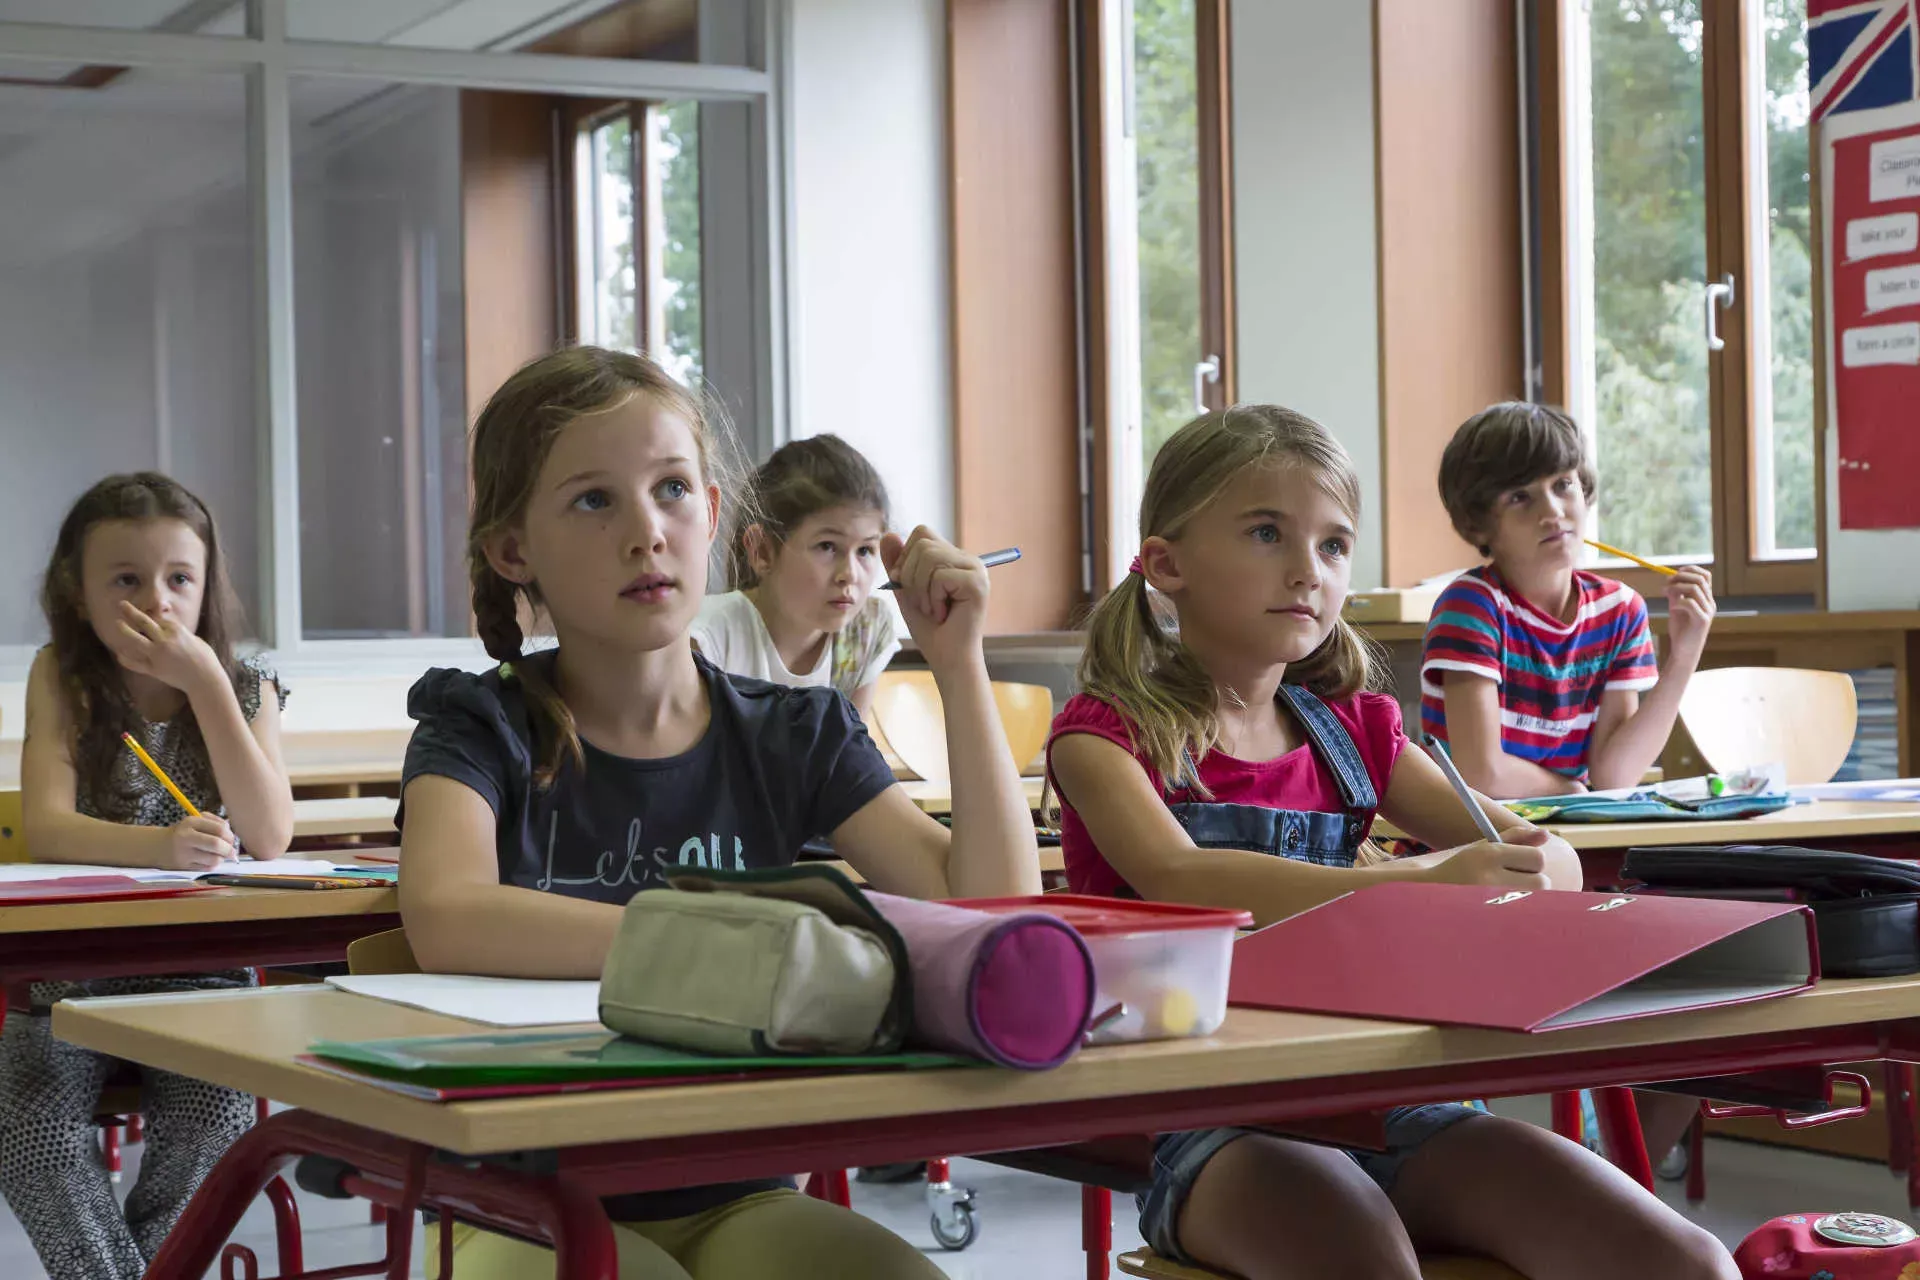
Berlin (bv). Die Einschulung ist ein Meilenstein im Leben der Kinder und wird oft gebührend gefeiert. Eltern, Großeltern, Tanten und Onkel fragen sich: Was schenken wir zu diesem Anlass? Ein Vorschlag des Bankenverbandes: Ein Geldgeschenk, das mit dem Kind wächst und – clever angelegt - in der Zukunft große Freude bereiten wird.
Bevor Sie Geld anlegen, klären Sie das Ziel: Wollen Sie dem Kind den Führerschein oder die Ausbildung finanzieren? Oder wollen Sie sogar einen ersten Grundstein für seine Altersvorsorge legen? Je klarer das Ziel ist, desto besser lässt sich die passende Anlagestrategie wählen.
Wie viel Geld soll es sein?
Ihre Entscheidung bildet den Ausgangspunkt für weitere Überlegungen: Überlegen Sie, wie viel Geld Sie investieren möchten. Planen Sie eine einmalige Summe oder setzen Sie auf einen regelmäßigen Sparplan? Unser Tipp: Ein größeres Geschenk muss nicht auf einmal komplett bezahlt werden. Nutzen Sie auch künftige Anlässe, wie Geburtstage, Kommunion, Konfirmation oder Jugendweihe, um das Geschenk schrittweise weiter aufzufüllen.
Wichtig zu wissen: Sie können das Geld direkt auf ein Konto oder Depot im Namen des Kindes anlegen. Hier gilt: Das Geld gehört von Beginn an dem Kind. Bis zum 18. Lebensjahr haben die Eltern grundsätzlich die Konto- und Depotvollmacht und können alle Entscheidungen im Sinne ihres Kindes treffen. Für die steuerliche Betrachtung der Erträge wird der Freistellungsauftrag des Kindes genutzt. Ab der Volljährigkeit darf das Kind das Konto oder Depot selbst verwalten.
Kleine Raten, großes Wachstumspotenzial
Ob Führerschein oder Ausbildung: Ab dem 18. Geburtstag steht das Geld bereit und der oder die junge Erwachsene kann frei entscheiden, wofür der angesparte Betrag verwendet wird. Der geplante Verwendungszweck kann dabei auch Hinweise auf die geeignete Anlageform geben.
Wollen Sie sicherstellen, dass das Kind zu einem bestimmten Zeitpunkt ein fester Betrag zur Verfügung steht? Dann setzen Sie auf sichere Anlagemöglichkeiten, wie Festgeld, einen Sparvertrag im Depot oder einer Versicherung mit Garantie. Flexibler sind Sie mit einem Sparplan: Schon 10 oder 20 Euro im Monat sind möglich. Ideal an einem solchen Plan ist, dass Sie die monatliche Rate an Ihre Lebenssituation anpassen oder aussetzen können, wenn sich Ihre finanzielle Situation verändert.
Mehr Rendite? Mehr Risiko!
Wer mehr aus dem Geld machen will, muss auch bereit sein, ein höheres Risiko einzugehen. Wenn Sie nicht auf einen fixen Zielbetrag zu einem bestimmten Stichtag angewiesen sind, lohnt sich ein Blick auf Aktien, Aktien- und Mischfonds oder börsengehandelte Indexfonds (ETFs). Diese Anlageformen bieten langfristig attraktive Renditechancen. Mit einem Anlagehorizont von über fünfzehn Jahren zeigt die Vergangenheit, dass Sie mit sehr hoher Wahrscheinlichkeit einen Gewinn erwirtschaften. Denken Sie aber auch daran, rechtzeitig das Risiko der Geldanlage zu reduzieren, um am Ende Ihrer Ansparzeit nicht von Kurseinbrüchen überrascht zu werden.
Auch hier können Sie zum Beispiel mit einem Fondssparplan und kleinen Raten ein beachtliches Vermögen aufbauen und bleiben flexibel. Sie können jederzeit die Laufzeit ändern, die Rate anpassen oder aussetzen. Mit dem Zukauf weiterer Wertpapiere lässt sich dieses Depot nach und nach erweitern.


