


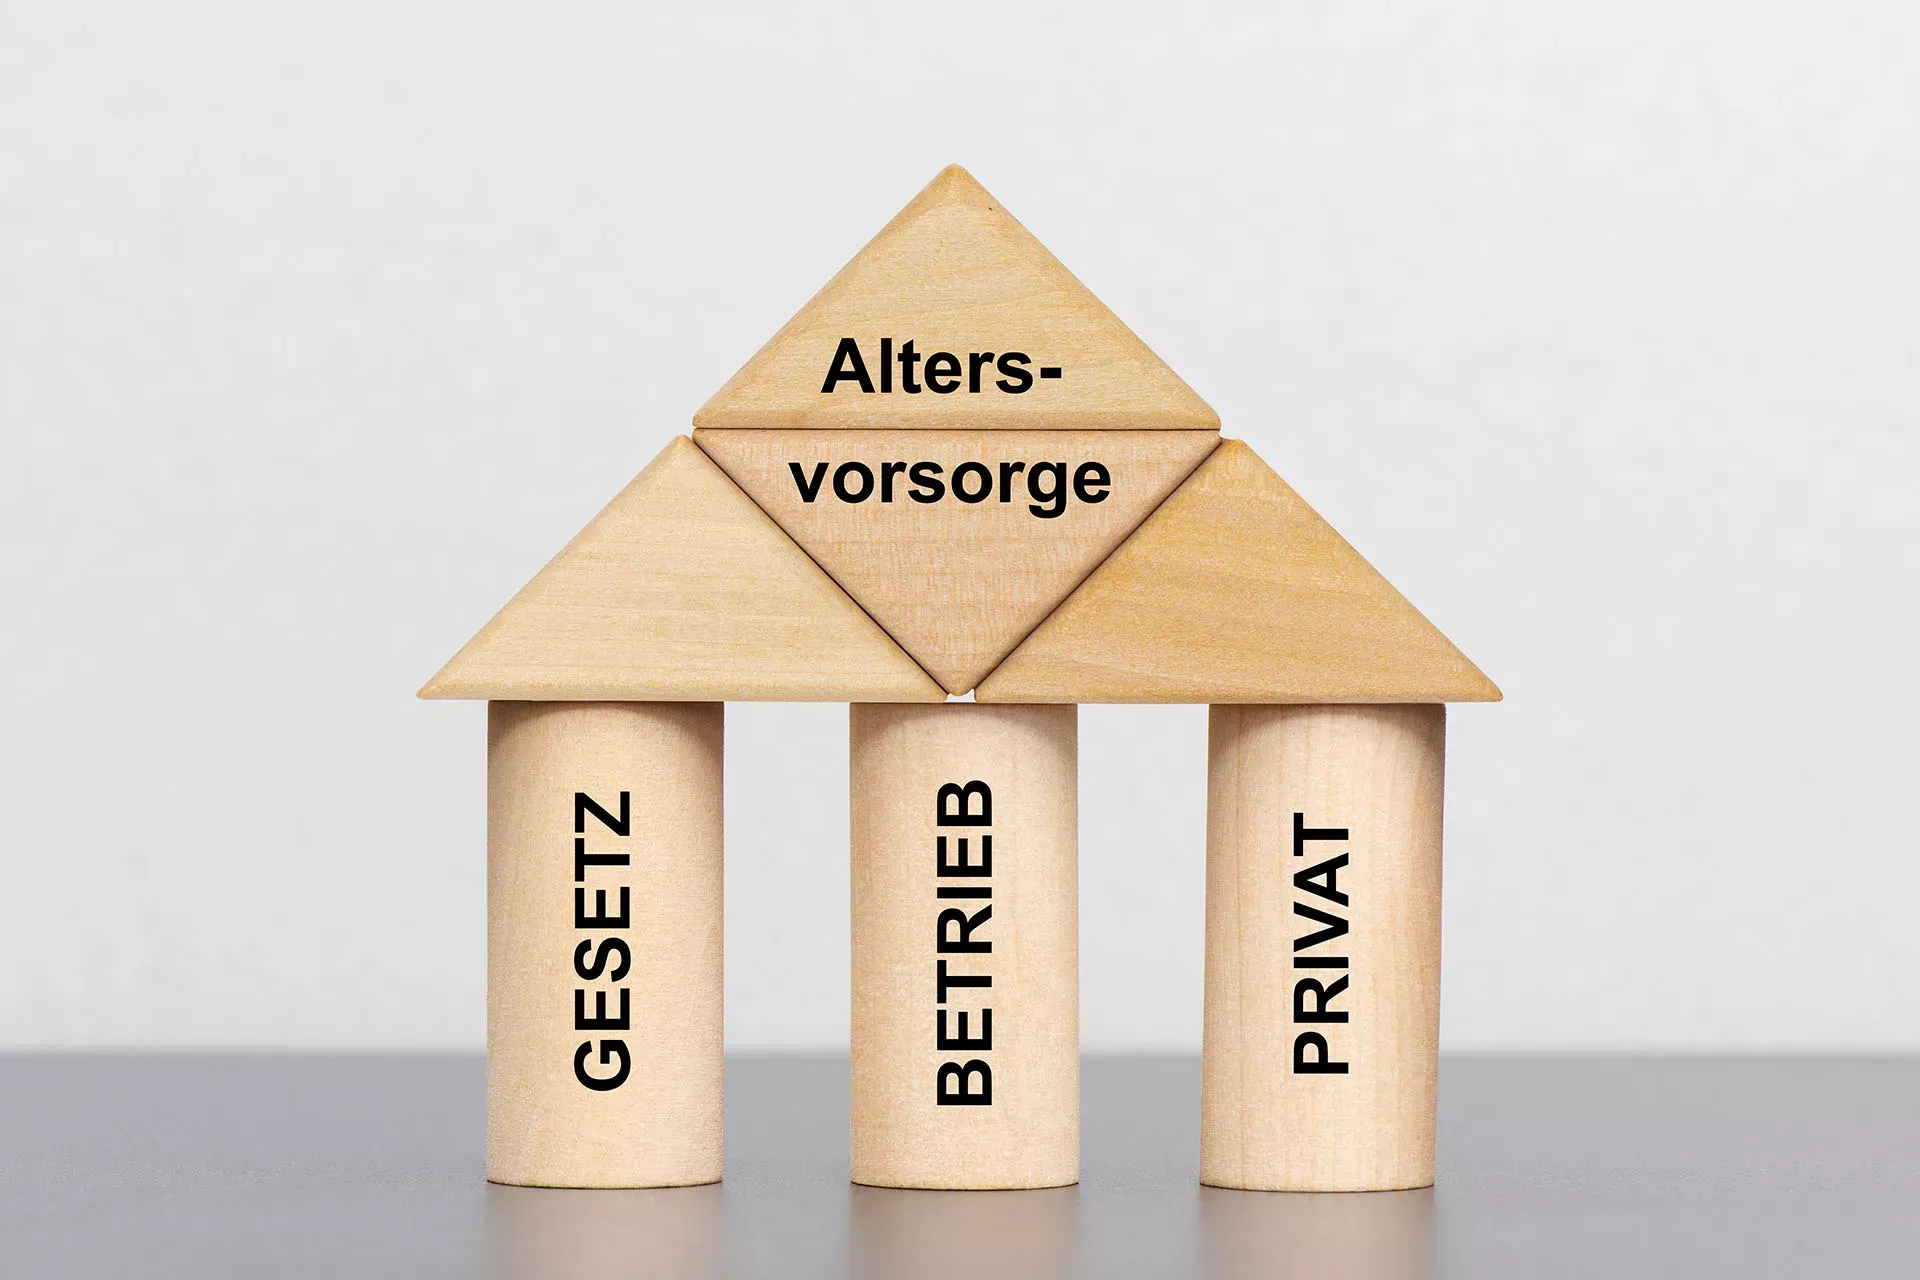

Frankfurt a. M. (bd). Wer mit einem Riester-Vertrag oder einer Betriebsrente zusätzlich vorsorgt, kann damit in aller Regel seinen Lebensstandard im Alter sichern. Zu diesem Fazit kommt der „Vorsorgeatlas Deutschland 2021“, eine Studie der Uni Freiburg unter der Leitung von Rentenexperte Bernd Raffelhüschen im Auftrag der Union Investment.
Noch immer verlassen sich knapp zwei Drittel der 20 bis 65-Jährigen voll auf die so genannte erste Schicht der Altersversorgung, also auf die gesetzliche Rente, die Beamten- oder die berufsständische Versorgung. Laut Studie sinkt jedoch ohne zusätzliche Altersvorsorge das Einkommen mit Rentenbeginn auf durchschnittlich 47 Prozent des letzten Bruttoeinkommens. Nötig seien aber mindestens 60 Prozent, um den Lebensstandard zu halten. Personen mit hohem Einkommen erreichten noch niedrigere Werte.
Zukünftige Einkommen aus allen drei Schichten des letzten Bruttoeinkommens, in Prozent
Riester und Betriebsrente sichern meist den Lebensstandard
Käme dagegen die zweite Schicht hinzu, ein staatlich geförderter Riester-Vertrag oder eine betriebliche Altersvorsorge, würden durchschnittlich 63 Prozent erreicht. Vor allem Personen mit hohem Einkommen müssten aber oft noch Geld etwa in Immobilien oder in andere private Anlageformen, die so genannte dritte Schicht, investieren.
Auffällig ist das starke West-Ost-Gefälle. In den alten Bundesländern können Vorsorgende mit Ansprüchen aus allen drei Schichten durchschnittlich 80,2 Prozent ihres letzten Bruttoeinkommens ersetzen. Menschen in den östlichen Bundesländern kommen durchschnittlich nur auf 69 Prozent. Oftmals wird die 60-Prozent-Schwelle allein mit der zweiten Schicht nicht überschritten.
Bereits die Riester-Rente sorge für eine Aufstockung von durchschnittlich 14 Prozent des letzten Bruttoeinkommens. Frauen erzielten damit sogar eine Ersatzquote von 17 Prozent. Mit 53 Prozent sei bei Frauen zudem die Beteiligung sehr hoch. Bezieher von Einkommen unter 1100 Euro kommen auf fast 21 Prozent – Zahlen, die laut Herbert Reinke vom Riester-Anbieter Union Investment zeigten, „dass das System der Rente-Riester sozialpolitisch an der richtigen Stelle ansetzt“.
Bei der betrieblichen Altersversorgung (bAV) ist dagegen noch Luft nach oben. Wer mit seinem Arbeitgeber fürs Alter vorsorgt, könne damit zwar im Schnitt 15 Prozent des Bruttoeinkommens ersetzen. Das betrifft allerdings vor allem Gutverdiener. Insgesamt sind 19 Prozent der 20- bis 65-Jährigen betrieblich abgesichert. Aber in der Einkommensgruppe bis 1100 Euro liegt der Anteil nur bei mageren 3 Prozent. Zudem ist die bAV in den östlichen Bundesländern weniger verbreitet.
Wer vorsorgt, ist gut versorgt
„Wer mit allen drei Schichten vorsorgt, ist im Alter gut versorgt“, fasst Studienleiter Bernd Raffelhüschen die Untersuchung zusammen. Es reiche aber definitiv nicht, sich auf die gesetzliche Rente zu verlassen. Eine Ausnahme stellten Beamte dar, die allein durch die Pensionsansprüche in der Regel ausreichend versorgt seien.


