



Berlin/Frankfurt am Main (sth). Eigentlich sollte die betriebliche Altersvorsorge (bAV) bereits seit Jahren einen erheblichen Aufschwung erfahren. Der Grund: Anfang 2018 trat nach vielen Diskussionen im Vorfeld das sogenannte Betriebsrentenstärkungsgesetz (BSRG) in Kraft. Das Gesetz sollte der bAV durch einen weiteren Durchführungsweg, der reine Beitragszusagen und den vollständigen Verzicht auf Garantien erlaubt („Sozialpartnermodell“), auch in Zeiten niedriger Zinsen attraktive Renditen ermöglichen. Allerdings müssen sich Unternehmen und Gewerkschaften vor dem Start eines solchen Vorsorgemodells zunächst auf einen Tarifvertrag geeinigt haben. Und: Die jeweiligen Tarifpartner müssen sich an der Durchführung und Steuerung des Sozialpartnermodells beteiligen.
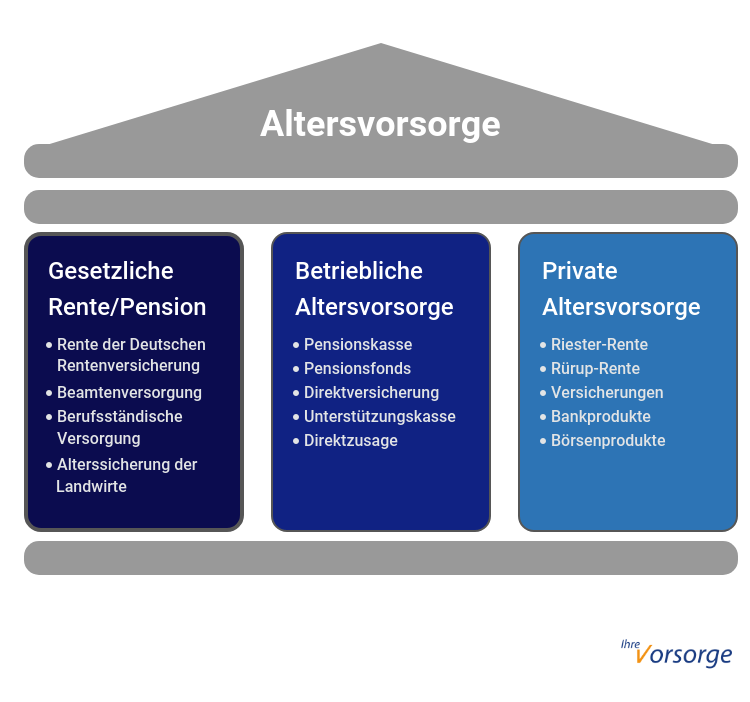
Nicht zuletzt diese aufwendigen Bedingungen dürften die Ursache dafür sein, dass das erhoffte neue Wachstum der bAV - von Fachleuten auch als zweite Säule der Altersvorsorge bezeichnet – bis heute ausgeblieben ist. Das geht aus einer jetzt vom Bundesarbeitsministerium (BMAS) veröffentlichten neuen Studie zur „Verbreitung der betrieblichen Altersversorgung“ hervor. Demnach bestanden im Dezember 2023 insgesamt knapp 20,9 Millionen „aktive Anwartschaften auf eine betriebliche Altersversorgung“ – etwas weniger als bei der letzten entsprechenden Studie im Dezember 2021 ermittelt. Aufgrund der in diesem Zeitraum gestiegenen Beschäftigtenzahl ist der Anteil der Arbeitnehmerinnen und Arbeitnehmer, die im Alter auf eine Zusatzversorgung vom Chef zählen können, der Studie zufolge sogar von 53,6 auf 51,9 Prozent gesunken.
Stagnation bei der bAV-Verbreitung
Vor allem Beschäftigte, die während ihres Berufslebens einmal oder mehrfach den Arbeitgeber gewechselt haben, können auch mehrere Anwartschaften auf eine bAV haben. Rechnet man diese Mehrfachansprüche heraus, sank die Zahl der sozialversicherungspflichtig Beschäftigten, die derzeit arbeiten und eine bAV-Anwartschaft erwerben, laut der BMAS-Studie zwischen Dezember 2021 und Ende 2023 von knapp 18,4 Millionen auf etwa 18,1 Millionen – ein Rückgang um 1,3 Prozent. Nimmt man auch die beiden Jahre vor der 2021er-Studie in den Blick, „zeigt sich jedoch auch hier eher eine Stagnation“, stellt das mit der Studie beauftragte Forschungsinstitut Verian (ehemals Kantar Public) fest.
Von den rund 33.000 im Dezember 2023 deutschlandweit existierenden Betrieben boten laut der Studie etwa 16.700 oder 51 Prozent eine bAV an. In den alten Bundesländern lag der Anteil mit etwa 52 Prozent demnach allerdings deutlich höher als in den neuen Ländern (43 Prozent) – mit leicht rückläufiger Tendenz im Westen und im Osten. Mit Blick auf den gesamten Zeitraum seit 2001, das heißt seit Einführung der geförderten bAV, zeige sich in den neuen Ländern jedoch „eine stärkere Dynamik“ der bAV-Verbreitung, heißt es in dem mehr als 100-seitigen Papier. So hätte im Osten im Jahr 2001 nur etwa jeder fünfte Beschäftigte (19 Prozent) einen bAV-Anspruch gehabt, Ende 2023 seien es immerhin mehr als doppelt so viele gewesen.
Der vor sieben Jahren durch das BSRG erhoffte Schub für die betriebliche Altersversorgung ist bis heute jedoch ausgeblieben. So hatten laut BMAS bis Ende 2023 die Vertreter von gerade einmal drei Branchen einen bAV-Tarifvertrag zum Sozialpartnermodell unterschrieben – „wobei ein Sozialpartnermodell den operativen Betrieb noch nicht aufgenommen hat“, heißt es in der Studie. Und auch für die kommenden Jahre zeichnet sich keine gravierende Verbesserung der Lage ab: Der im September vergangenen Jahres noch vom Ampel-Kabinett beschlossene Entwurf für ein „Zweites Betriebsrentenstärkungsgesetz“ fiel dem Bruch des Regierungsbündnisses zum Opfer.
- Zentrale Daten der BMAS-Studie finden sich auch in dem im November vergangenen Jahres veröffentlichten „Alterssicherungsbericht 2024“ der Bundesregierung
- Betriebsrente
- Betriebsrente: Erste Sozialpartnermodelle stehen bereit (07.11.2022)
- IAQ: Kommentierte Infografiken zur Verbreitung der betrieblichen Altersversorgung
Die Altersvorsorge vom Chef oder der Chefin bezuschussen: Wie die Entgeltumwandlung funktioniert und ob sich das lohnt.


