


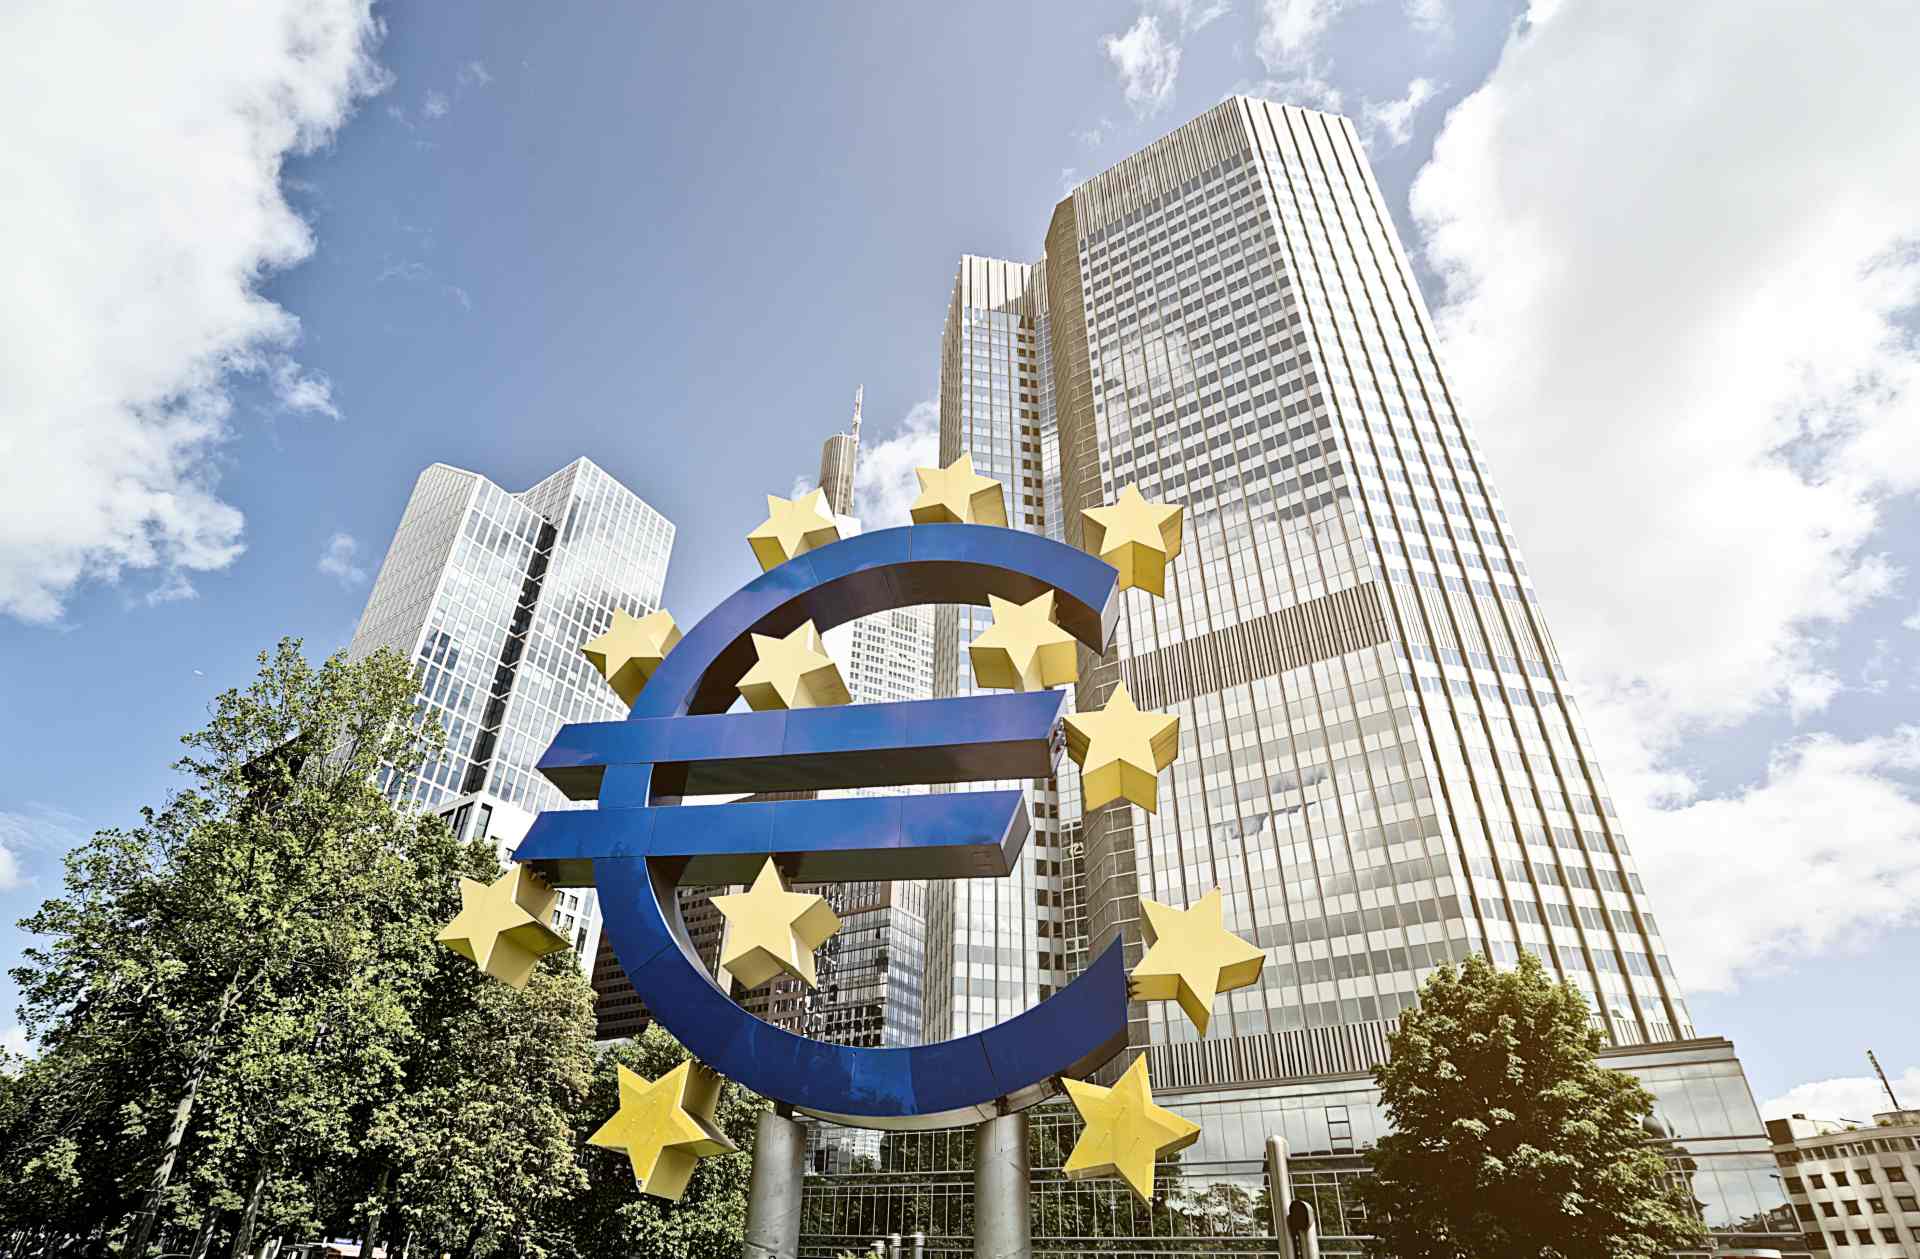
München (tö). Festgeld zum Beispiel als Sicherheitsbaustein für die Altersvorsorge anzulegen, lohnt sich wieder mehr. Die Zinsen für kurzfristige oder mehrjährige Festgeldanlagen sind in den vergangenen Monaten nach bereits zwei Leitzinserhöhungen durch die Europäische Zentralbank (EZB) in diesem Jahr zum Teil deutlich gestiegen. Dies zeigt eine Analyse von ihre-vorsorge.de. Bei vielen Banken mit guter und sehr guter Einlagensicherung sind nun Zinsen von wieder um die 3,5 Prozent drin.
Geschäftsbanken erwarten weiter höhere Zinsen
Laut einer Auswertung von verivox.de liegen die Zinsen mittlerweile deutlich über dem aktuellen Einlagezins der EZB, also dem Zinssatz, den Geschäftsbanken wie Sparkassen, Volks- und Genossenschaftsbanken sowie Privatbanken erhalten, wenn sie überschüssiges Geld kurzfristig (über Nacht) bei der EZB „parken“. Diesen Einlagezins hatte die EZB zuletzt im September auf 2,5 Prozent angehoben. Für Festgeld gibt es aber inzwischen deutlich höhere Zinsen. Dies liegt auch daran, dass die Geschäftsbanken wegen der gestiegenen Inflation in Zukunft offenbar weiter höhere Zinsen erwarten.
EZB entscheidet am Donnerstag über Leitzinsen
Am Donnerstag, 29. Oktober, wird es zur nächsten Zinsentscheidung der EZB kommen. Die meisten Marktbeobachter rechnen damit, dass die Zentralbank die Leitzinsen bei dieser Sitzung unverändert lässt. Eine Zinserhöhung im Dezember 2026 und weitere Zinssteigerungen im Jahr 2027 erhalten sie für wahrscheinlicher. Die Zinsen für festverzinsliche Spareinlagen orientieren sich jedoch nicht nur an der Geldpolitik der Notenbank. Sie werden ebenfalls stark von den Zinsen am Kapitalmarkt beeinflusst, die unmittelbar nach Ausbruch des Irankriegs einen Sprung nach oben gemacht haben und seitdem weiter gestiegen sind. So beläuft sich die Rendite für die richtungsweisende Bundesanleihe mit zehn Jahren Laufzeit auf mittlerweile um die 3,3 Prozent (Stand: 25.10.2026).
Festgeldzinsen könnten leicht steigen
Vor diesem Hintergrund dürften die Festgeldzinsen für Anlegerinnen und Anleger in den nächsten Wochen stabil bleiben, wenn nicht sogar weiter leicht anziehen. Laut dem Index des Vergleichsportals biallo.de gibt es für Festgeld mit einer Laufzeit von 12 Monaten derzeit durchschnittlich 2,29 Prozent Zinsen. Sechs Monate zuvor, im April 2026, waren es nur 1,74 Prozent im Durchschnitt. Bei einer Laufzeit von drei Jahren sind die durchschnittlichen Festgeldzinsen demnach im selben Zeitraum von 2,02 auf 2,61 Prozent gestiegen. Ähnlich hoch war das Plus bei Sparbriefen und Festgeld mit einer Laufzeit von fünf Jahren, hier verzeichnete biallo.de einen Anstieg binnen der vergangenen sechs Monate von 2,19 auf 2,77 Prozent.
Wer Angebote auf den einschlägigen Finanzportalen wie raison.com, verivox.de oder biallo.de vergleicht und bereit ist, die Bank für höhere Zinsen zu wechseln, kann bei Laufzeiten von ein bis drei Jahren bei den Topanbietern mit deutscher Einlagensicherung Zinsen von 3,3 bis in der Spitze 3,65 Prozent bekommen. Zu diesen zählen unter anderem ISbank, Ziraat Bank, Bank of Scotland, IKB Deutsche Industriebank, SWK Bank oder die Anbieter mit schwedischer Einlagensicherung Hoist Spar und Myntro.
Zinstreppe: Flexible Festgeldanlage mit Vorteilen
Sparende, die bei der Festgeldanlage möglichst flexibel bleiben wollen, können sich eine Zinstreppe zu bauen. Dabei wird eine Gesamtsumme Geld in kleinere Chargen aufgeteilt und zu verschiedenen Laufzeiten angelegt, zum Beispiel für ein, zwei und drei Jahre. Läuft ein Festgeldkonto aus, kann man den freiwerdenden Betrag erneut anlegen. So haben Anlegende die Möglichkeit, immer mal wieder über einen Teil des Ersparten zu verfügen und neu zu einem bestenfalls höheren Zinssatz zu investieren.
Weiterer Vorteil: Sie können sich für jede Laufzeit einen anderen Top-Anbieter heraussuchen, so das Geld bei mehreren Banken verteilen und Ihr Risiko senken.


