



Beitragszahler oder Steuerzahler: Wer zahlt was im Rentensystem?
Rentenversicherung 2018 mit Überschuss
Nicht ohne Stolz stellte Annelie Buntenbach im Spätherbst vergangenen Jahres die aktuelle Lage in den Kassen der gesetzlichen Rentenversicherung vor. Die derzeitige Bundesvorstandsvorsitzende der Deutschen Rentenversicherung (DRV), die als Vertreterin der Versichertenseite gemeinsam mit Arbeitgebervertreter Alexander Gunkel an der Spitze der Selbstverwaltung steht, konnte der Öffentlichkeit für das Jahr 2018 erneut einen Überschuss präsentieren: Um mehr als vier Milliarden Euro waren die Einnahmen der 16 gesetzlichen Rentenversicherer höher als die Ausgaben.
Insgesamt führten die rund 33 Millionen rentenversicherten Arbeitnehmer und Selbstständigen, die Arbeitgeber und der Bund rund 306 Milliarden Euro an die Rentenkassen ab. Mehr als zwei Drittel der Einnahmen – etwa 221 Milliarden Euro – stammten von den Beitragszahlern und den anderen Sozialkassen an die Rentenversicherung, weitere 84 Milliarden Euro steuerte der Bund aus Steuern für Bundeszuschüsse und eigene Beitragszahlungen bei. Doch welche Aufgaben sind eigentlich Sache der Rentenversicherung? Und wofür muss der Bund aufkommen? Auch Fachleute finden darauf keine einfache Antwort.
Aufgaben der Rentenversicherung
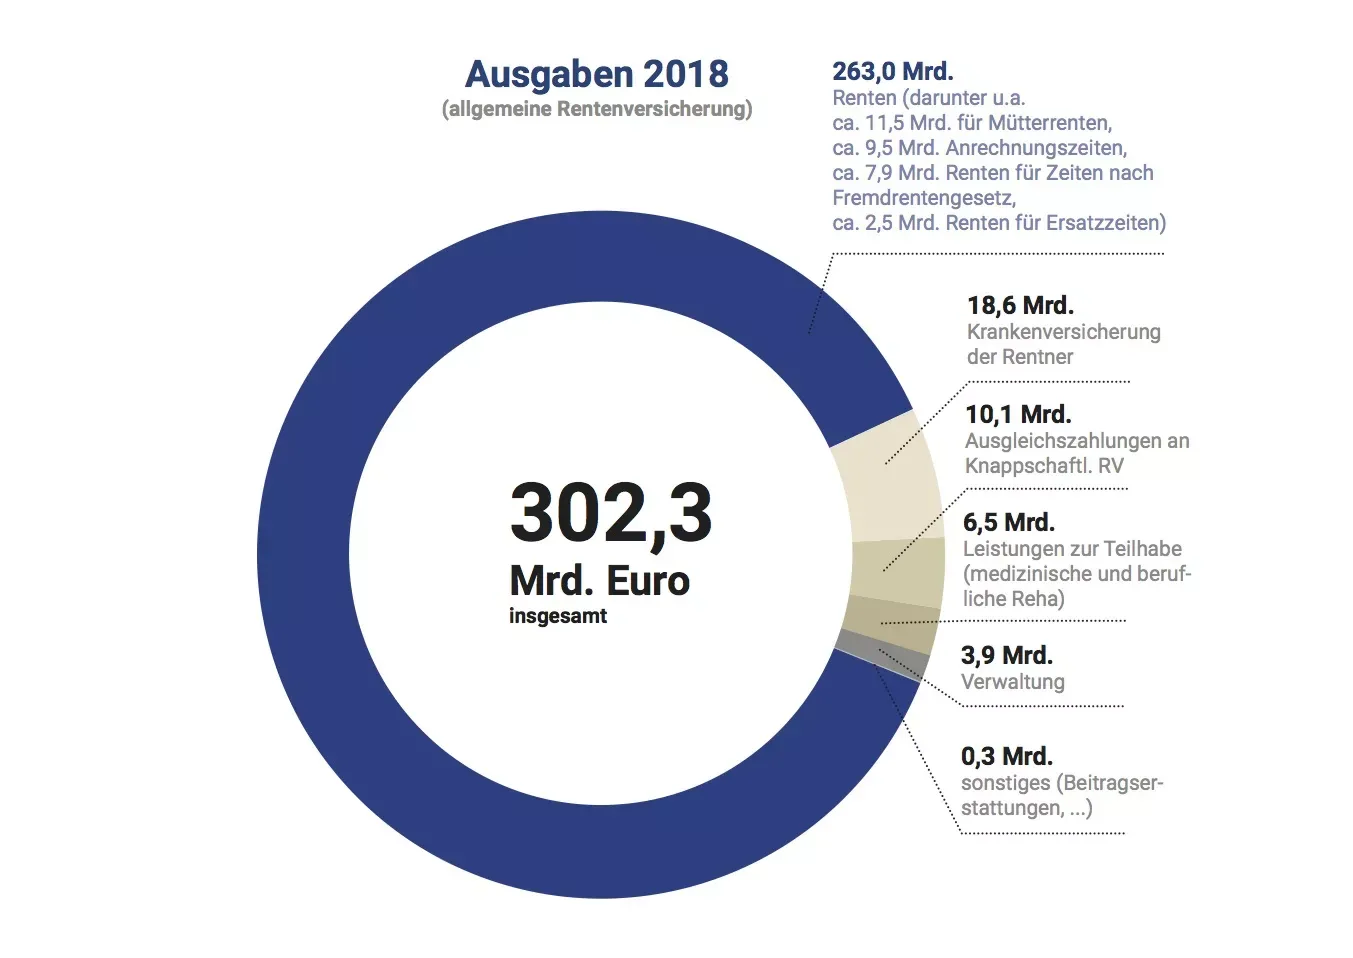
Mit den aktuellen Einnahmen der Rentenversicherung werden in erster Linie die gesetzlichen Renten (wegen Alters, Erwerbsminderung und Todes) der heutigen Rentnergeneration, der Anteil der Rentenversicherung an der Krankenversicherung der Rentner sowie die Rehabilitations- und Präventionsleistungen für gesundheitlich eingeschränkte oder gefährdete Versicherte finanziert. Die Kosten für diese zentralen Leistungen der Rentenversicherung beliefen sich im Jahr 2018 auf
- etwa 263 Milliarden Euro für die gesetzlichen Renten,
- etwa 18,6 Milliarden Euro für die Beteiligung der Rentenversicherung an der Krankenversicherung der Rentner,
- etwa 6,5 Milliarden Euro für die Kosten von medizinischen Reha-Leistungen, Leistungen zur Teilhabe am Arbeitsleben („berufliche Reha“) und Präventionsleistungen.
Aufgaben der Bundeszuschüsse
Mit den verschiedenen Bundeszuschüssen an die Rentenversicherung (allgemeiner Bundeszuschuss, zusätzlicher Bundeszuschuss, Erhöhungsbeitrag zum zusätzlichen Bundeszuschuss) sollen zum einen die nicht beitragsgedeckten Ausgaben der Rentenversicherung für die Gesamtgesellschaft abgedeckt werden. Zudem übernimmt der Bund damit Verantwortung für die „Funktions- und Leistungsfähigkeit der Rentenversicherung auch unter sich ändernden ökonomischen und demografischen Rahmenbedingungen“, heißt es in einer Studie der Wissenschaftlichen Dienste des Bundestags.
Bis heute sind sich Experten aus Wissenschaft und Politik allerdings uneinig, welche Aufgaben der Rentenversicherung genau nicht beitragsgedeckt sind. Dennoch hat der Ökonom Volker Meinhardt im vergangenen Jahr in einer Studie auf Basis einer früheren Untersuchung der Deutschen Rentenversicherung versucht, die Kosten der nicht beitragsgedeckten Leistungen für das Jahr 2016 zu beziffern. Die wichtigsten Posten waren unter den von Meinhardt getroffenen Annahmen:
- Renten für die Erziehung vor 1992 geborener Kinder (bei 2 EP pro Kind, d. Red.): 15,6 Milliarden Euro
- Anrechnungszeiten (z.B. für die Rente von ALG-II-Beziehern): 9,5 Milliarden Euro
- Renten für Zeiten nach dem Fremdrentengesetz (für Aussiedler, Spätaussiedler): 8,0 Milliarden Euro
- Vorzeitig gezahlte Renten (ohne Abschlag): 7,4 Milliarden Euro
- Renten nach Mindesteinkommen: 2,7 Milliarden Euro
- Höherbewertung einer berufl. Ausbildung: 4,0 Milliarden Euro
- RV-Anteil an KVdR und PVdR: 4,5 Milliarden Euro
Streitfall Mütterrente
Nachdem die Frage der „nicht beitragsgedeckten“ Renten-Leistungen viele Jahre lang kaum noch diskutiert wurde, ist sie seit dem sogenannten Rentenpaket von 2014 wieder zum Thema geworden. Vor allem die Finanzierung der „Mütterrente“ für die Erziehung vor 1992 geborener Kinder sorgte schon im Vorfeld ihrer Einführung für heftigen Streit zwischen der Selbstverwaltung der Rentenversicherung und der Bundesregierung.
So stellten die Spitzenvertreter von Arbeitgeber- und Arbeitnehmerseite bereits im Herbst 2013 einmütig fest, die Honorierung der Erziehungsleistung in der Rente sei eine „gesamtgesellschaftliche Aufgabe. An ihrer Finanzierung müssen deshalb alle beteiligt werden – auch die, die nicht gesetzlich rentenversichert sind, und auch die Einkommen über der Beitragsbemessungsgrenze.“ Die damit gemeinte Steuerfinanzierung sei „alternativlos“, hieß es übereinstimmend. „Nur sie ist ordnungspolitisch korrekt und nur sie entspricht den Vorgaben der Verfassung.“
Von politischer Seite wurde dieses Argument aber schon vor Beginn des Gesetzgebungsverfahrens öffentlich in Zweifel gezogen. So hielt ein damals hochrangiger Vertreter der Regierungsparteien der Position der Rentenversicherung entgegen: Da die Beiträge des Bundes für die Kindererziehungszeiten höher seien als die derzeit für Kindererziehung gezahlten Renten, habe die Rentenversicherung „mehr, als gebraucht wird ... Daher ist die zusätzliche Mütterrente finanziert.“
Äpfel und Birnen
„Das eine hat aber mit dem anderen nichts zu tun“, stellte der Rentenexperte Johannes Steffen seinerzeit klar – denn für Beiträge an die Rentenkassen gibt es im Umlageverfahren generell keine Zweckbindung. So handele es sich bei den Rentenbeiträgen des Bundes für Kindererziehungszeiten um „Vorleistungen für künftige Rentenansprüche und nicht etwa um die Erstattung laufender Aufwendungen für Kindererziehungszeiten", so Steffen.
Dennoch betonten auch fachlich versierte Regierungspolitiker damals – wie erneut vor dem Beschluss der Anfang 2019 eingeführten „Mütterrente II“ – nicht etwa die gesamtgesellschaftliche Bedeutung der Kindererziehung, sondern verwiesen aus parteipolitischer Räson auf die derzeit gute finanzielle Lage der Rentenversicherung. Dass sich diese Situation schon in wenigen Jahren deutlich verschlechtern wird, hängt auch mit den kostspieligen Beschlüssen zur Mütterrente zusammen: Jedes Jahr, in dem die Rentenversicherer für die jetzt 1,5 zusätzlichen Entgeltpunkte pro Kind zur Kasse gebeten werden, kostet derzeit etwa 11,5 Milliarden Euro – Tendenz: weiter steigend. Ein Entgeltpunkt entspricht dem Rentenanspruch eines Beschäftigten mit Durchschnittsverdienst (2019: rund 38.900 Euro Jahresbruttoverdienst), der ein Jahr lang Rentenbeiträge gezahlt hat.
„Vermögensschaden“ durch Rente mit 63
Auch die Altersrente für besonders langjährig Versicherte – meist als „Rente mit 63“ bezeichnet – ist für die Rentenversicherung ein politisch beschlossenes Minus-Geschäft. So erhalten die mit der Neuregelung vom Juli 2014 begünstigten Beschäftigten mit mindestens 45 Beitragsjahren einerseits rund zwei Jahre vorzeitig eine abschlagsfreie Rente. Deren Kosten wurden von der Bundesregierung schon seinerzeit mit etwa zwei bis drei Milliarden Euro pro Jahr beziffert.
Zudem ziehen die in dieser Zeit nicht mehr gezahlten Rentenbeiträge der Langzeit-Arbeitnehmer „Beitragsausfälle nach sich, die im Jahr 2030 rund 0,6 Milliarden Euro betragen“, hieß es im Gesetzentwurf der Bundesregierung zum damaligen Rentenpaket. Für den Ökonomen Volker Meinhardt ist deshalb klar: Auch wenn bei der Rente mit 63 die Begünstigung durch den vorzeitigen Rentenbeginn ausläuft (ab 2029, d. Red.), bleibe für die Rentenversicherung „ein Vermögensschaden, der durch die gezahlten abschlagsfreien Renten entstanden ist“.
Erläuternder Beitrag der Wissenschaftlichen Dienste des Bundestags zu den nicht beitragsgedeckten Leistungen der Rentenversicherung (PDF)
www.deutsche-rentenversicherung.de
Link zum Statement der Deutschen Rentenversicherung zur sachgerechten Finanzierung der Grundrente
portal-sozialpolitik.de
Erläuterung der Kosten von Kindererziehungsbeiträgen und der Kosten für Renten wegen Kindererziehung vom Rentenexperten Johannes Steffen
www.boeckler.de
Erläuterung der „versicherungsfremden Leistungen der Sozialversicherung“ durch den Ökonom Volker Meinhardt (PDF)
www.bpb.de
Informationen zu den Aufgaben der Bundeszuschüsse in der gesetzlichen Rentenversicherung durch die Bundeszentrale für politische Bildung
www.fiwi1.uni-freiburg.de
Studie des Forschungszentrums Generationenverträge an der Universität Freiburg zur „Fehlfinanzierung in der deutschen Sozialversicherung“ (PDF)


