
Ihre-Vorsorge Logo

Wohn-Riester: Falle vermeiden

Wer auszieht, muss bei Wohn-Riester mit hohen Steuern rechnen. Hier die Ausnahmen.

Artikel vorlesen

Autor / Quelle

Lesezeit

1 Minuten

Veröffentlicht

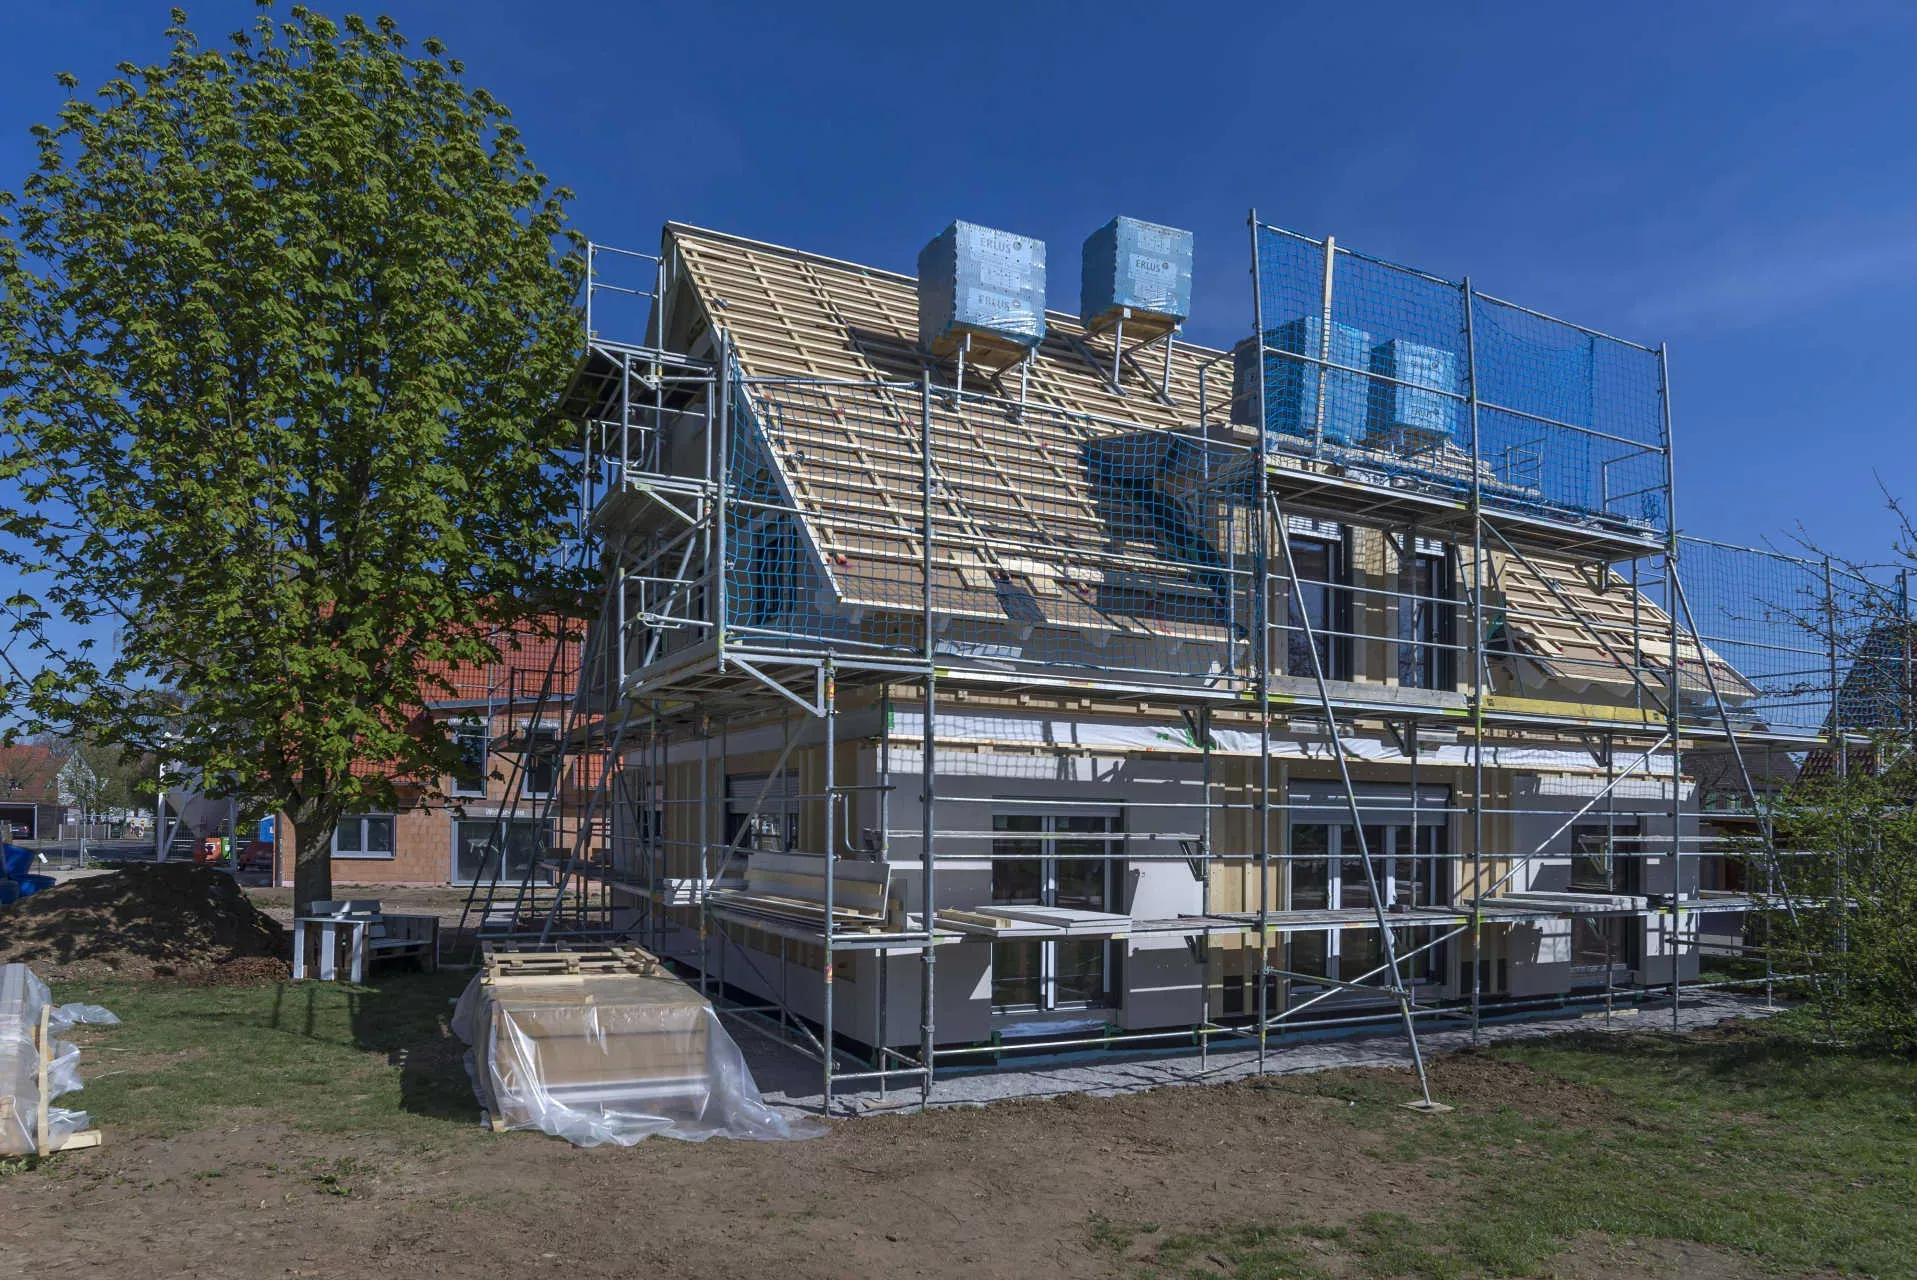
Neubau eines Einfamilienhauses mit Gerüst. Bild: IMAGO / imagebroker / Helmut Meyer

© Nicht definiert

Bis zum Rentenbeginn werden die Beträge gesammelt und fiktiv mit zwei Prozent verzinst. Ist das Rentenalter erreicht, wird die Summe auf dem Wohnförderkonto versteuert. Die Verzinsung schafft Gerechtigkeit: Schließlich mehrt sich auch das Kapital der anderen Riester-Sparer durch Zinsen. Zudem haben Immobilienbesitzer einen Vorteil: Sie haben schon ab Kauf etwas von ihrer Altersvorsorge. Sparer mit normalen Riester-Verträgen profitieren erst im Alter von ihrem Vertrag.  

Die „schädliche Verwendung“ und ihre Ausnahmen

Voraussetzung für Wohn-Riester ist, dass die Immobilie selbst genutzt wird. Ist das nicht der Fall, liegt eine „schädliche Verwendung“ vor. Das hat Konsequenzen: Die Summe auf dem Wohnförderkonto wird dem zu versteuernden Einkommen hinzugerechnet.Das kann zu hohen Steuerzahlungen führen. Aber es gibt Ausnahmen:

  • Immobilienbesitzer, die aus beruflichen Gründen umziehen müssen, können das Objekt befristet vermieten. Spätestens zum 67. Lebensjahr müssen sie allerdings wieder einziehen.
  • Die Immobilie wird nur vorübergehend nicht genutzt (maximal ein Jahr).
  • Innerhalb von vier Jahren nach dem Verkauf der Immobilie erfolgt der Kauf einer neuen, die ebenfalls selbst genutzt wird. Alternativ können auch Wohn-Genossenschaftsanteile, ein Dauerwohnrecht in einem Seniorenstift oder im Pflegeheim gekauft werden.
  • Die Fördersumme kann auch binnen eines Jahres nach Verkauf der Immobilie in einen neuen Riester-Vertrag eingezahlt werden. 

Mehr Informationen


Weitere Artikel

Time
7 Minuten

Welche Ansprüche Hinterbliebenen zustehen – und wann die angesparten Beträge verloren sein können.

Time
8 Minuten

Am 1. Juli 2026 wird das Bürgergeld abgeschafft. Daher fragen sich viele Arbeitssuchende: Muss ich meine Riester-Rente oder die private Lebensversicherung zwangsweise auflösen, falls ich nach dem Arbeitslosengeld die neue Grundsicherung in Anspruch nehme? Wir erklären, wie die bisherigen Schutzregeln weiterhin wirken.

Time
9 Minuten

Der Vertrag ist unterschrieben, der Einzug wird geplant – doch wohl dem, der nun auch an die Absicherung denkt für den Fall der Fälle.

Time
13 Minuten

In der Diskussion um die Rentenreform werden derzeit viele Zahlen in den Raum geworfen. Die Analyse aller Einkunftsarten zeigt, wie hoch das Grundversorgungsniveau ist und wo die Schwachstellen der Altersabsicherung liegen.

Time
9 Minuten

Einzelne Bausteine wie die das eigene Heim und private Sparpläne nutzen viele. Den meisten aber fehlt der Blick auf das große Ganze. Anhand von 6 Kriterien erkennen Sie, ob die Komponenten wirklich zusammen passen – und ob Ihr Lebensstandard als Rentner gesichert ist.

Time
7 Minuten

Riskante Investments in Luxushotels oder Garnelenfarmen haben einige der 91 deutschen Versorgungswerke in Finanznöte gebracht. Das Problem: Es gibt keine bundesweit einheitliche Aufsicht – und keine vollständige Transparenz.

Bleiben Sie auf dem Laufenden

Verpassen Sie kein Thema mehr.

Unser Newsletter informiert Sie regelmäßig und aktuell rund um die Themen Rente, Finanzen, Gesundheit und Soziales. Keine Werbung und 100% kostenlos.

Kontakt zur Deutschen Rentenversicherung

Wie können wir Ihnen weiterhelfen?
Icon Telefon
Kostenloses Servicetelefon
Mo. – Do. 08:00 – 19:00, Fr. 08:00 – 15:30
Logo Deutsche Rentenversicherung
Eine Initiative der Deutschen Rentenversicherung

Rechtliches

Service

Kostenlos und jederzeit abbestellbar – nach dem Absenden wählen Sie Themen und Rhythmus.

Logo klein Deutsche Rentenversicherung
Eine Initiative der Deutschen Rentenversicherung
© Ihre-Vorsorge 2026