


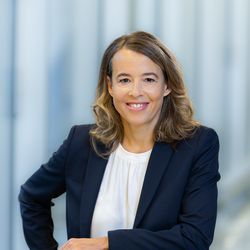
Berlin (sth). Knapp vier Monate vor dem zum Jahreswechsel geplanten Start der sogenannten Frühstart-Rente haben die “Wirtschaftsweise” Ulrike Malmendier und zwei Mitarbeiterinnen der Weisen in einem Arbeitspapier Chancen und Schwächen des Regierungskonzept aufgezeigt. Zwar werde die Frühstart-Rente allein “die strukturellen Probleme der Altersvorsorge” hierzulande nicht lösen, heißt es in dem Papier der Forscherinnen. Sie könne jedoch ein “zentraler Baustein sein, um einen nachhaltigen Wandel in der Kapitalmarktkultur Deutschlands einzuleiten”.
Laut den Plänen der Bundesregierung sollen ab 2026 für jedes Kind im Alter von 6 bis 18 Jahren, das eine Schule in Deutschland besucht, monatlich zehn Euro in ein “individuelles, kapitalgedecktes und privatwirtschaftlich organisiertes Altersvorsorgedepot” eingezahlt werden. Das Regierungskonzept greift auf einen früheren Vorschlag der Wirtschaftsweisen zurück: Demnach sollte ein sogenanntes “Kinderstartgeld” von zehn Euro pro Monat in einem global agierenden, kostengünstigen Fonds angelegt werden. Das Regierungskonzept sieht im Gegensatz zum Vorschlag der Wirtschaftsweisen eine Verlängerung des “Anlagehorizonts bis zum Renteneintritt vor” - eine Auszahlung des angesparten Kapitals soll also erst beim Eintritt in die Rente möglich sein.
Richtige Gestaltung ist für Erfolg der Frühstart-Rente entscheidend
Voraussetzung für einen Erfolg der Frühstart-Rente seien “entscheidende Gestaltungsfragen”, machen die Wissenschaftlerinnen deutlich. Damit Fehler wie bei der Einführung der Riester-Rente nicht wiederholt würden, seien eine “bürokratiearme Umsetzung mit automatischer Teilnahme (der Versicherten, d. Red.), eine renditestarke und kostengünstige Produktauswahl sowie ein transparentes Standardprodukt” notwendig, schreiben sie.
Entscheidend sei zudem “die Anbindung an eine reformierte geförderte private Altersvorsorge", also ein Nachfolgeprodukt der Riester-Rente. Auf diese Weise solle der Übergang des Vorsorgeprodukts ins Erwachsenenalter nahtlos gestaltet und ein langfristiger Vermögensaufbau gesichert werden. Anderenfalls drohe der Frühstart-Rente, “ihr zentrales Ziel zu verfehlen: breiten Bevölkerungsschichten nicht nur Zugang, sondern auch Vertrauen und Kompetenz für den Kapitalmarkt zu vermitteln”, warnen Malmendier und ihre Mitarbeiterinnen.
Da zu viel Auswahl Familien überfordere, solle die Produktauswahl zudem “auf einfache, kostengünstige und renditeträchtige Produkte beschränkt werden”, verlangen die Forscherinnen. Denn wichtiger als der Lerneffekt durch eine große Auswahl sei “die Erfahrung mit einem guten Kapitalmarktprodukt”. Würden die richtigen Weichen gestellt, könne die Frühstart-Rente “zu einem wichtigen Baustein einer zukunftsfähigen Altersvorsorge werden – und den Grundstein legen für eine Generation, die finanziell besser vorbereitet, unabhängiger und aktiver am Kapitalmarkt beteiligt ist”, heißt es in dem Papier.


