Ihre-Vorsorge Logo

Bei Problemen mit dem Kredit: Restschuldversicherung prüfen

Wer einen Kredit aufnimmt, schließt oft auch eine Restschuldversicherung ab. Bei Jobverlust: Prüfen, ob die Police einspringt.

Artikel vorlesen

Lesezeit

2 Minuten

Veröffentlicht

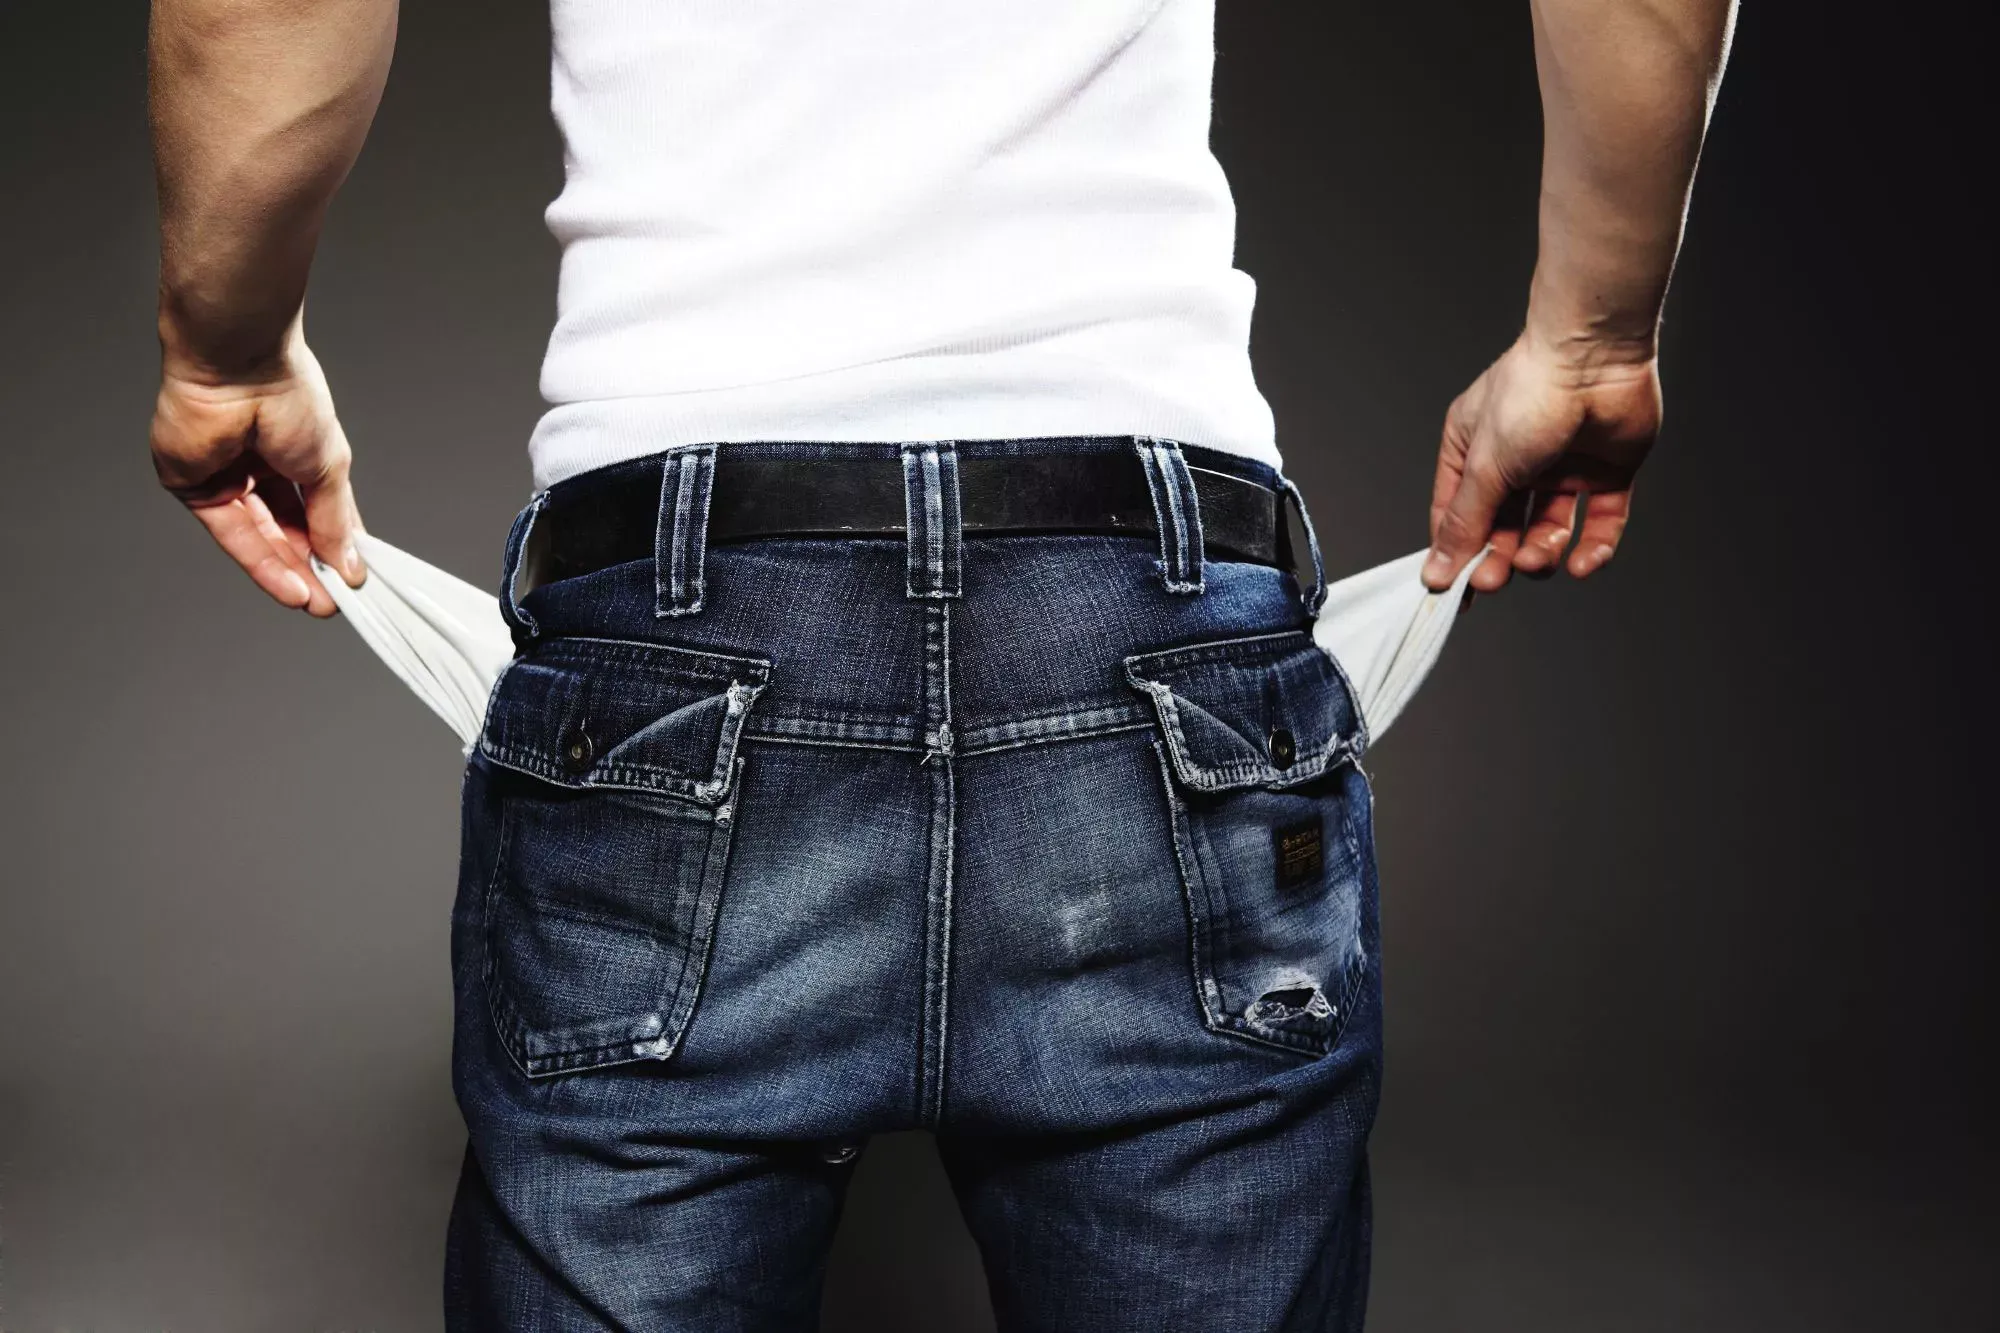
Rückansicht eines Mannes in weißem T-Shirt und Jeanshose, der seine leeren Hosentaschen zeigt.

© Nicht definiert

Düsseldorf (dpa/tmn). Wer wegen geringeren Einkünften einen laufenden Kredit nicht mehr bedienen kann, gerät leicht in Schwierigkeiten. Geldinstitute bieten in solchen Fällen oft an, die Ratenzahlungen zu stunden. Bevor Kunden ein solches Angebot annehmen, sollten sie aber prüfen, ob sie eine Restschuldversicherung haben, die einspringen kann, rät die Verbraucherzentrale Nordrhein-Westfalen.

Diese Policen werden oft bei Abschluss eines Kredites verkauft. Ob so eine Versicherung abgeschlossen wurde, steht im Kreditvertrag. Wann sie zahlen muss, steht in den Geschäftsbedingungen. Abgesichert sind mit der Restschuldversicherung Risiken wie Todesfall, Arbeitslosigkeit oder Arbeitsunfähigkeit. Wer also seinen Job verloren hat, kann die Police eventuell in Anspruch nehmen.

Versicherungsbedingungen haben oft Einschränkungen

Ein Test der Stiftung Warentest von Restschuldversicherungen bei 25 Banken für die Zeitschrift „Finanztest“ (12/2020) zeigt: Die Policen greifen im Ernstfall oft nicht, denn die Versicherungsbedingungen enthalten viele Einschränkungen.

So bewerteten die Tester die Bedingungen im Falle von Arbeitsunfähigkeit in 15 von 25 Fällen als mangelhaft. Denn oft findet sich in den Bedingungen die sogenannte abstrakte Verweisung. Laut dieser Klausel kann der Versicherer die Leistung verweigern, wenn der Versicherungsnehmer trotz Gesundheitsproblemen in einem ähnlichen Beruf arbeiten könnte.

Versicherung kann auch gekündigt werden

Bei Arbeitslosigkeit zahlen Versicherer häufig nur, wenn sie unverschuldet ist. 17 der 25 Banken schneiden für diese Absicherung nur „ausreichend“ oder „mangelhaft“ ab, insbesondere weil die Zeit, in der gezahlt wird, beschränkt ist.

Wer eine Restschuldversicherung hat, die jetzt aber nicht zahlt, sollte prüfen, ob er die Versicherung kündigen kann, rät die Verbraucherzentrale NRW. Dadurch kann dauerhaft die monatliche Kreditrate gesenkt werden. Da Kredit und Versicherung zwei verschiedene Verträge sind, sollte eine Kündigung der Versicherung keine Auswirkungen auf das Darlehen haben.

Mehr zum Thema


Weitere Artikel

Time
2 Minuten

Der Verkauf von Restschuldversicherungen ist 2025 deutlich gesunken. Eine neue Vorschrift macht’s möglich.

Time
3 Minuten

Wer ein neues Smartphone auf Raten kauft, eine größere Anschaffung finanziert oder das Girokonto kurzfristig überzieht, muss sich in acht Tagen auf Änderungen einstellen. Dann greift das Gesetz zur Umsetzung der Verbraucherkreditrichtlinie.

Time
2 Minuten

Der Finanzminister will die Steuererklärung vereinfachen. Im Fokus: Steuerklassen, die viele Paare nutzen. Welche finanziellen Folgen hätte das?

Time
2 Minuten

Wer Gewinne und Verluste in Depots verschiedener Banken erzielt, kann diese nicht automatisch verrechnen lassen. Anleger müssen dafür selbst aktiv werden - und dabei eine Frist im Blick behalten.

Time
2 Minuten

Wer in Deutschland eine Wohnung sucht, muss immer höhere Mieten stemmen. Dagegen steigen die Immobilienpreise kaum – aber die Zinsen für Käufer und Bauherren.

Time
5 Minuten

Gehalt ist oft Verhandlungssache. Wer mehr will, braucht gute Argumente. Wovon die eigene Verhandlungsposition abhängt – und wie sie sich verbessern lässt.

Bleiben Sie auf dem Laufenden

Verpassen Sie kein Thema mehr.

Unser Newsletter informiert Sie regelmäßig und aktuell rund um die Themen Rente, Finanzen, Gesundheit und Soziales. Keine Werbung und 100% kostenlos.

Kontakt zur Deutschen Rentenversicherung

Wie können wir Ihnen weiterhelfen?
Icon Telefon
Kostenloses Servicetelefon
Mo. – Do. 08:00 – 19:00, Fr. 08:00 – 15:30
Logo Deutsche Rentenversicherung
Eine Initiative der Deutschen Rentenversicherung

Rechtliches

Service

Kostenlos und jederzeit abbestellbar – nach dem Absenden wählen Sie Themen und Rhythmus.

Logo klein Deutsche Rentenversicherung
Eine Initiative der Deutschen Rentenversicherung
© Ihre-Vorsorge 2026