
Ihre-Vorsorge Logo

Riester: Wie Fondsanbieter die Rendite killen

Vielen Riester-Sparern hat der Börsencrash viel mehr geschadet als sie ahnen. Warum trotz steigender Kurse die Rendite oft futsch ist.

Artikel vorlesen

Autor / Quelle

Lesezeit

4 Minuten

Veröffentlicht

Junger Mann sitzt zuhause am Esstisch mit im Nacken verschränkten Armen und schaut nachdenklich auf Unterlagen und einen Taschenrechner.

© Nicht definiert

Riester: Wie Fondsanbieter die Rendite killen

Herr Nauhauser, was ist mit den Riester-Fonds in der Corona-Krise genau passiert?
Interviewer
Der Aktienanteil wurde reduziert oder ganz aufgelöst, oft nahe am Tiefstand des Marktes. Der Anbieter Fairr etwa, der bis dahin besonders stark auf Aktien gesetzt hatte, hat am 12. März alle Aktienfonds und -ETFs verkauft und steigt erst jetzt wieder ein. Die Märkte sind seitdem aber bereits um rund 25 Prozent gestiegen. An dieser Erholung konnten die Fairr-Kunden nicht teilhaben. Immerhin wurden sie darüber zeitnah und ausführlich informiert.
Nauhauser
Ist das nicht üblich?
Interviewer
Nein, gesetzlich vorgeschrieben ist nur die Information für das abgelaufene Beitragsjahr. Bei Riester-Verträgen lassen sich die Anbieter weitgehende Rechte einräumen, wie sie die Anlagestrategie umsetzen. Darüber müssen sie weder fortlaufend informieren noch ihre Kunden in die Entscheidungen einbinden.
Nauhauser
Wie kann ich nachvollziehen, was mein Anbieter mit meinem Kapital gemacht hat?
Interviewer
Wer nicht auf die nächste Jahresmitteilung warten will, muss selbst aktiv werden. Bei Fondssparplänen schaut man in die Depotauszüge, dort sind Käufe und Verkäufe aufgelistet. Sie lassen sich jederzeit einsehen, etwa im Online Banking. Am Ende des Dokuments steht die Anzahl der Fondsanteile. Meist liegt das Geld in mehreren Fonds. Welcher Anteil des Kapitals in welchen Fonds liegt, kann man selbst ausrechnen.
Nauhauser
Wie kann ich verhindern, dass mein Geld in niedrig oder gar unverzinste Rentenpapiere umgeschichtet wird?
Interviewer
Gar nicht. In die Anlagestrategie können Sie nicht eingreifen. Über Kauf und Verkauf von Anteilen oder die Reaktion auf einen Börsencrash entscheiden allein die Anbieter, zum Teil sogar für jeden Kunden individuell. Typischerweise senken sie zum Beispiel die Aktienquote eines Vertrags, je näher die Rente rückt. Der Anbieter Fairr hatte die angestrebten Aktienquoten je nach Alter des Sparers veröffentlicht, allerdings sind derartige Informationen nicht verbindlich.
Nauhauser
Kann ich sicher sein, dass mein Geld nach der Krise wieder in Aktien zurückgeschichtet wird?
Interviewer
Nein, das liegt im Ermessen der Anbieter. Für ältere Sparer stehen die Chancen hier schlechter. Wenn man Risiko herausnimmt – wofür es gute Gründe geben kann –, reduziert man aber auch die möglichen Erträge.
Nauhauser
Kann ich Auskunft darüber verlangen, wie mit meinem Vertrag künftig verfahren wird?
Interviewer
Eine berechtigte Frage. Doch bei Riester-Verträgen werden sich die Anbieter hier nicht festlegen. Die Anlagestrategien haben sich über die Jahre mehrfach geändert und werden dies vermutlich auch künftig tun. Mit einem Riester-Fondssparplan kaufen Sie, ebenso wie mit einer Riester-Rentenversicherung, die Katze im Sack.
Nauhauser
Was kann ich tun, wenn ich mit der Entwicklung unzufrieden bin?
Interviewer
Wenig. Bei fondsgebundenen Riester-Rentenversicherungen können Sie möglicherweise für einen Teil des Guthabens den Fonds wechseln und zum Beispiel einen breit gestreuten, weltweiten Fonds wählen. Bei den Fondssparplänen – die einen Großteil der aktienorientierten Verträge ausmachen – gibt der Anbieter den Fonds vor.
Nauhauser
Sind Kündigung oder Beitragsfreistellung aus ihrer Sicht Optionen?
Interviewer
Ja, aber das hängt sehr von der individuellen Konstellation ab. Bei der Beitragsfreistellung fallen ja trotzdem weiter Gebühren an. Eine förderschädliche Kündigung ist nur sinnvoll, wenn der Anteil der Zulagen gering ist und das Geld außerhalb von Riester besser angelegt werden kann. Bei einem Anbieterwechsel innerhalb der Riester-Rente kaufen Sie erneut die Katze im Sack, da Sie auch hier nicht wissen, wie Ihr Geld künftig angelegt wird. Je kürzer die Laufzeit bis zur Rente, desto weniger dürfte sich ein Anbieterwechsel noch lohnen.
Nauhauser
Welche Optionen sehen Sie sonst?
Interviewer
Junge Sparer ohne Kinder und mit höherem Einkommen können ihre Altersvorsorge auch ohne Riester aufbauen, etwa mit einem ETF-Sparplan, der in breit gestreute Aktienfonds investiert.
Nauhauser
Oder über die gesetzliche Rente?
Interviewer
Sie ist das wichtigste Standbein der Altersvorsorge und finanziert sich aus den Arbeitseinkommen der deutschen Bevölkerung. Bei einer Anlage am Kapitalmarkt, etwa in Aktien, wird die künftige Rente aus den weltweiten Unternehmensgewinnen generiert. Die Kombination beider Bausteine senkt das Risiko. Dazu muss die Kapitaldeckung aber stärker als heute an den Interessen der Verbraucher ausgerichtet sein, nicht an jenen der Finanzlobby.
Nauhauser

So wurden Riester-Fondssparpläne umgeschichtet

Am Beispiel eines konkreten Riester-Fondssparplans „UniProfiRente“ des Anbieters Union Investment lassen sich die Umschichtungen und ihre Auswirkungen gut erkennen.

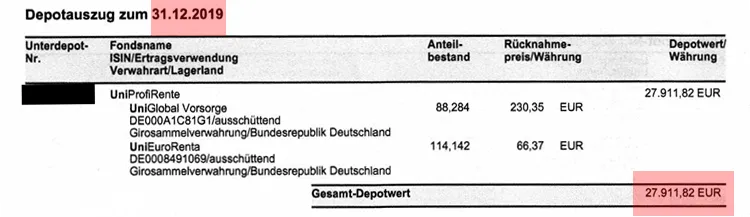
Am 31. Dezember 2019 beinhaltete der Vertrag 88,284 Anteile des Aktienfonds UniGlobal Vorsorge und 114,142 Anteile des Rentenfonds UniEuroRenta. Der Gesamt-Depotwert lag bei 27.912 Euro.
None

Um den Aktienanteil zu bestimmen, müssen die Anteile mit ihrem jeweiligen Euro-Wert multipliziert werden. In Aktien angelegt waren demnach 20.336 Euro (88,284 x 230,35 Euro). Daraus ergibt sich ein Aktienanteil des Vertrags von 72,9 Prozent (20.336/27.912 x 100).

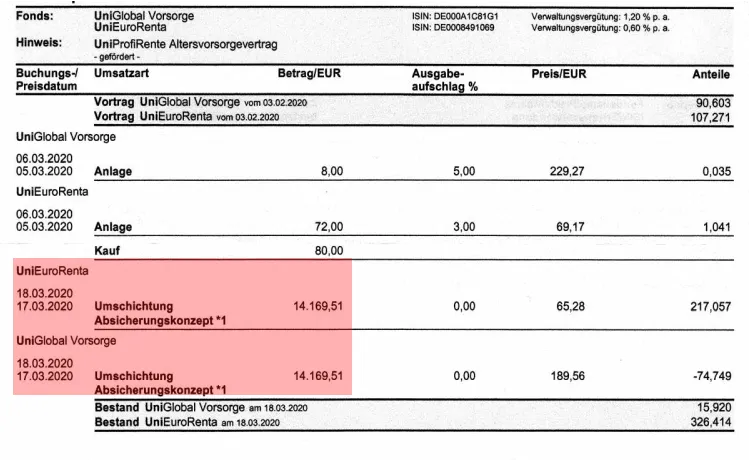
Am 18. März 2020 hatte Union Investment umgeschichtet. In einer einzigen Transaktion wurde der Großteil des Aktienbestands verkauft. Gleichzeitig wurde der Bestand an Rentenpapieren verdreifacht.
None

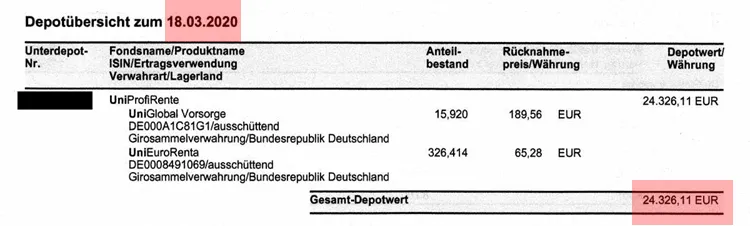
Der Aktienanteil des Vertrags ist auf nur noch 12,4 Prozent gesunken (3.018/24.326 x 100). Durch das Realisieren der Verluste am Aktienmarkt ist der Gesamt-Depotwert auf 24.326 Euro gesunken – ein Minus von 13 Prozent gegenüber Ende 2019.
None

Eine Rückumschichtung in Aktien hat bis heute nicht stattgefunden. Damit wurde der Kunde von der Erholung des Aktienmarktes in diesem Zeitraum schlichtweg ausgeschlossen.


Weitere Artikel

Time
7 Minuten

Welche Ansprüche Hinterbliebenen zustehen – und wann die angesparten Beträge verloren sein können.

Time
8 Minuten

Am 1. Juli 2026 wird das Bürgergeld abgeschafft. Daher fragen sich viele Arbeitssuchende: Muss ich meine Riester-Rente oder die private Lebensversicherung zwangsweise auflösen, falls ich nach dem Arbeitslosengeld die neue Grundsicherung in Anspruch nehme? Wir erklären, wie die bisherigen Schutzregeln weiterhin wirken.

Time
9 Minuten

Der Vertrag ist unterschrieben, der Einzug wird geplant – doch wohl dem, der nun auch an die Absicherung denkt für den Fall der Fälle.

Time
13 Minuten

In der Diskussion um die Rentenreform werden derzeit viele Zahlen in den Raum geworfen. Die Analyse aller Einkunftsarten zeigt, wie hoch das Grundversorgungsniveau ist und wo die Schwachstellen der Altersabsicherung liegen.

Time
9 Minuten

Einzelne Bausteine wie die das eigene Heim und private Sparpläne nutzen viele. Den meisten aber fehlt der Blick auf das große Ganze. Anhand von 6 Kriterien erkennen Sie, ob die Komponenten wirklich zusammen passen – und ob Ihr Lebensstandard als Rentner gesichert ist.

Time
7 Minuten

Riskante Investments in Luxushotels oder Garnelenfarmen haben einige der 91 deutschen Versorgungswerke in Finanznöte gebracht. Das Problem: Es gibt keine bundesweit einheitliche Aufsicht – und keine vollständige Transparenz.

Bleiben Sie auf dem Laufenden

Verpassen Sie kein Thema mehr.

Unser Newsletter informiert Sie regelmäßig und aktuell rund um die Themen Rente, Finanzen, Gesundheit und Soziales. Keine Werbung und 100% kostenlos.

Kontakt zur Deutschen Rentenversicherung

Wie können wir Ihnen weiterhelfen?
Icon Telefon
Kostenloses Servicetelefon
Mo. – Do. 08:00 – 19:00, Fr. 08:00 – 15:30
Logo Deutsche Rentenversicherung
Eine Initiative der Deutschen Rentenversicherung

Rechtliches

Service

Kostenlos und jederzeit abbestellbar – nach dem Absenden wählen Sie Themen und Rhythmus.

Logo klein Deutsche Rentenversicherung
Eine Initiative der Deutschen Rentenversicherung
© Ihre-Vorsorge 2026