



Altersarmut: Risikogruppen und Perspektiven
Rentenniveau gesunken
Beide Effekte wirkten sich auf das Rentenniveau aus – das Verhältnis zwischen Nettorente und früherem Nettoverdienst von Arbeitnehmern, die 45 Jahre lang durchschnittlich verdient und Rentenbeiträge gezahlt haben. Es sank zwischen 2002, dem ersten Jahr der Riester-Reform, und 2019 von knapp 53 auf gut 48 Prozent.
Nach Berechnungen der Deutschen Rentenversicherung vom Herbst 2018 könnte das Rentenniveau – trotz der gesetzlich bis 2025 bei 48 Prozent gesicherten Mindesthöhe – bis 2030 weiter auf knapp 46 Prozent zurückgehen. Eine Rentenkommission der Bundesregierung soll bis März 2020 Vorschläge vorlegen, wie sich das Rentenniveau in den nächsten beiden Jahrzehnten entwickeln soll, wenn nacheinander die geburtenstärksten Jahrgänge der zweiten Hälfte des 20. Jahrhunderts in Rente gehen.
Das rückläufige Rentenniveau, die umstrittenen Erfolge von staatlich geförderter privater und betrieblicher Altersvorsorge sowie die bevorstehende demografische Bugwelle lassen viele Medien immer wieder zum Schlagwort „Altersarmut“ greifen. Dieser und die weiteren Beiträge in unserer Serie zum Thema „Altersarmut“ zeigen, wie es um die Gefahr von Altersarmut derzeit steht, welche Entwicklung Fachleute für die Zukunft erwarten – und wie die Bundesregierung den Menschen die Angst vor einem Alter in Armut nehmen will.
Gruppen mit besonderem Risiko für Altersarmut
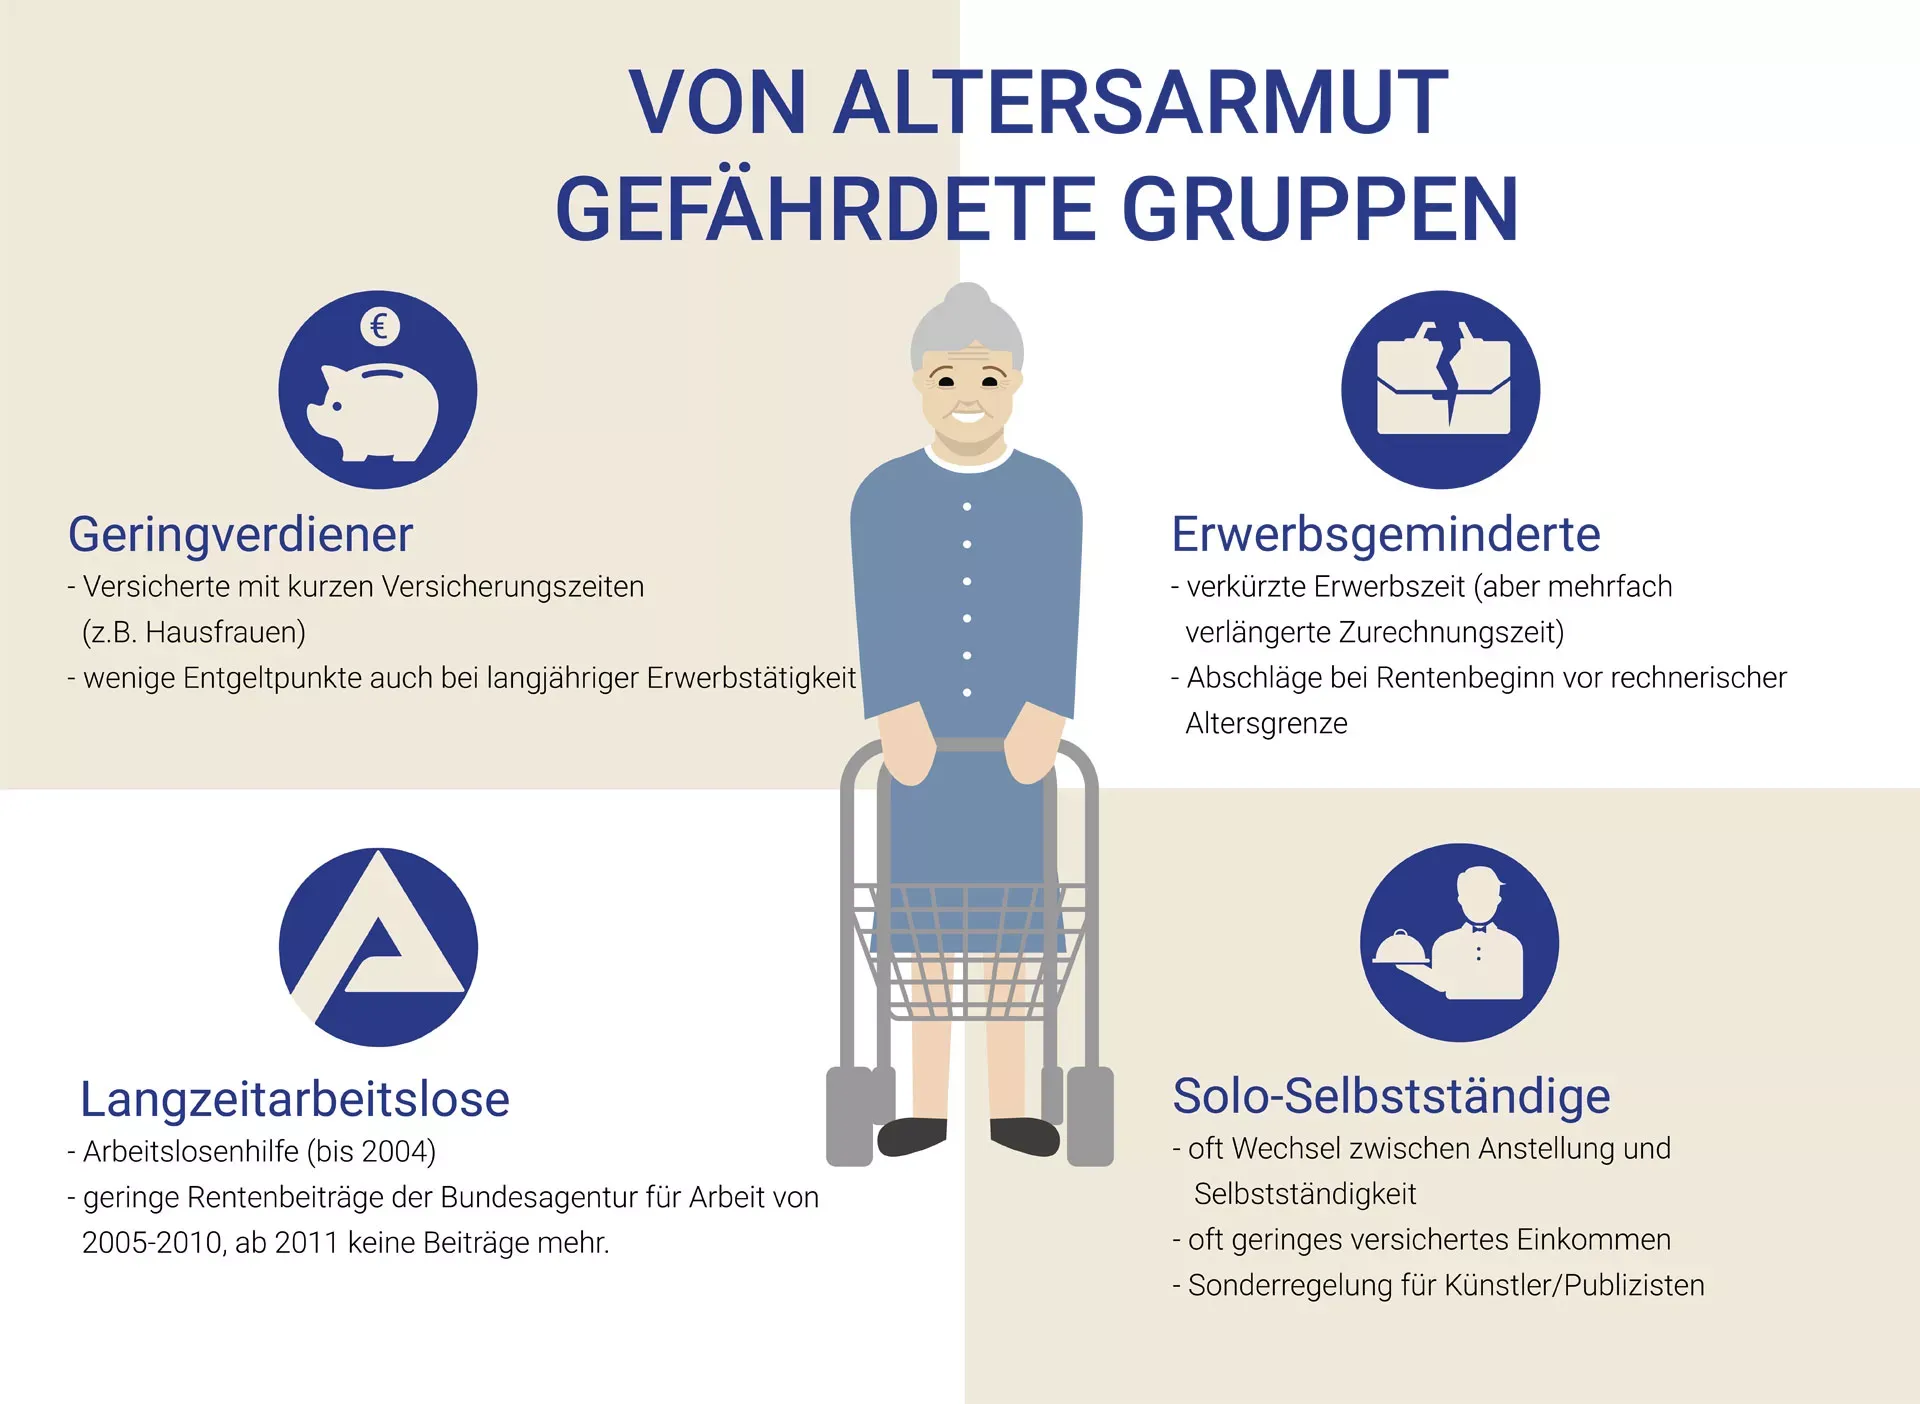
Schon vor etwa einem Jahrzehnt identifizierten Experten der Deutschen Rentenversicherung Gruppen, die aufgrund von Reformen im Bereich der Rentenversicherung und wegen Problemen auf dem Arbeitsmarkt langfristig besonders von Altersarmut bedroht sein können:
Empfänger von Erwerbsminderungsrente
Wer wegen einer chronischen Erkrankung oder eines Unfalls nicht mehr (oder nur noch eingeschränkt) arbeiten kann, muss in der Regel deutlich eher als erwerbsfähige Beschäftigte eine Rente in Anspruch nehmen – die Erwerbsminderungsrente. Etwa 165.000 bis 180.000 Arbeitnehmer pro Jahr müssen aus gesundheitlichen Gründen vorzeitig aus dem Berufsleben ausscheiden – insgesamt sind es derzeit mehr als 1,8 Millionen.
Die Betroffenen müssen oft mit zwei Handicaps gleichzeitig leben: Sie haben vielfach langjährig in körperlich stark belastenden Berufen gearbeitet – die auch noch meist schlecht bezahlt wurden. Die Folge: Ihre Rentenansprüche sind gering und mit dem bisher erzielten Verdienst war eine zusätzliche Altersvorsorge oft nicht möglich. Das politisch gewünschte „Drei-Säulen“-Vorsorgemodell (Einkünfte aus gesetzlicher Rente, betrieblicher und/oder privater Altersvorsorge) können diese Beschäftigten meist nicht umsetzen.
Zumindest für neue Erwerbsminderungsrentner hat die Bundesregierung in den vergangenen Jahren deutliche Verbesserungen herbeigeführt. In mehreren Schritten wurde die Zurechnungszeit deutlich ausgeweitet, mit der die Versicherungszeit Betroffener ab dem Eintritt der Erwerbsminderung rechnerisch verlängert wird: ab Juli 2014 bis zum 62. Lebensjahr, ab 2018 in mehreren Schritten bis zum 65. Lebensjahr (geplant), seit 2019 bis zur jeweiligen Regelaltersgrenze. Ausgenommen von diesen spürbaren Verbesserungen sind allerdings alle Kranken und Unfallopfer, die bereits seit Jahren eine Erwerbsminderungsrente beziehen.
Frauen, Alleinerziehende, Teilzeitbeschäftigte und Geringverdiener
Vor allem Frauen, die wegen der Erziehung von Kindern mehr oder weniger lange Pausen im Berufsleben hatten oder deshalb langjährig in Teilzeitarbeit wechselten, erwerben deutlich weniger Rentenansprüche als Beschäftigte, die vom Berufsstart bis zur Rente durchgängig in Vollzeit gearbeitet haben. Wenn dann auch noch der (Ehe-)Partner wegen längerer Krankheit oder Arbeitslosigkeit Lücken auf dem Rentenkonto hat oder eine Scheidung dazukommt, können die Rentenansprüche – auch wenn durch das Familiengericht weitere hinzukommen – im Alter gering sein.
Im Rentenrecht werden Frauen mit Kindern und niedrigen Löhnen heute schon besser gestellt, indem ihre Einkünfte zwischen dem dritten und zehnten Geburtstag eines Kindes für die Rente um 50 Prozent aufgewertet werden – allerdings höchstens bis zum Durchschnittsverdienst des jeweiligen Jahres (2019 etwa 38.900 Euro Jahresbruttoverdienst). Wer zwei oder mehr Kinder unter zehn Jahren gleichzeitig erzieht, bekommt einen kleinen Rentenanspruch auch dann gutgeschrieben, wenn man nicht arbeitet.
In den kommenden Jahren will die Bundesregierung das Problem dadurch weiter entschärfen, dass Frauen für vergleichbare Arbeit wie von Männern auch entsprechende Gehälter erhalten sollen. Zudem soll die Vereinbarkeit von Beruf und Familie durch bessere Kinderbetreuungsangebote weiter verbessert werden.
Solo-Selbstständige
Mehr als die Hälfte der etwa 4,2 Millionen Selbstständigen in Deutschland arbeiten allein, haben also keine Angestellten. Diese sogenannten Solo-Selbstständigen – von denen nicht wenige seit den 1990er-Jahren aus der Arbeitslosigkeit heraus ihre Tätigkeit aufnahmen – haben oft vergleichsweise geringe Einkommen. Auch wenn ein Teil der Solo-Selbständigen hohe Einkünfte erzielt, liegt das durchschnittliche Einkommen dieser Erwerbstätigengruppe unter dem der Arbeitnehmer.
"Viele kommen über Einkünfte, wie sie Arbeitnehmer im Niedriglohnsektor beziehen, nicht hinaus“, stellte 2016 das Deutsche Institut für Wirtschaftsforschung (DIW) in einer Studie für das Bundessozialministerium (BMAS) fest. Das schlägt sich auch in der Altersvorsorge der Betroffenen nieder: „Die Altersvorsorge in Form regelmäßiger Versicherungszahlungen hat bei den Solo-Selbständigen an Bedeutung verloren. Nicht einmal mehr die Hälfte sorgt entsprechend für das Alter vor“, heißt es in der DIW-Studie.
Noch im Herbst dieses Jahres will die Bundesregierung deshalb einen Gesetzentwurf vorlegen, mit dem alle Selbstständigen, die bisher nicht in ein obligatorisches Altersvorsorgesystem eingebunden sind, in die gesetzliche Rentenversicherung einbezogen oder zur privaten Vorsorge verpflichtet werden. Voraussichtlich Anfang 2021 soll das Gesetz in Kraft treten.
Langzeitarbeitslose
Aufgrund des über fast ein Jahrzehnt anhaltenden Wirtschaftsaufschwungs ist das Thema Arbeitslosigkeit für viele Menschen in Deutschland aus dem Blickfeld geraten. Dabei erhalten nach jüngsten Angaben der Bundesagentur für Arbeit immer noch mehr als 770.000 Menschen Arbeitslosengeld – je nach Alter für bis zu 24 Monate – sowie 1,42 Millionen Langzeitarbeitslose Arbeitslosengeld II („Hartz IV“).
Vor allem für die letztgenannte Gruppe haben sich seit Mitte des vergangenen Jahrzehnts die Auswirkungen auf die Rente deutlich verschärft: Während bis 2004 die gezahlte Arbeitslosenhilfe Grundlage der Rentenberechnung für diese Phase war, bekommen Betroffene seit 2011 keine Rentenbeiträge mehr angerechnet. Laut einer Analyse der Bundesagentur für Arbeit waren im Jahr 2017 etwa 43 Prozent der 900.000 Langzeitarbeitslosen bis zu zwei Jahre lang arbeitslos, 20 Prozent zwischen zwei und drei Jahren – allerdings auch 25 Prozent länger als vier Jahre.
Für Langzeitarbeitslose scheint die Alterssicherung derzeit besonders problematisch. Wegen der fehlenden Beitragszahlungen an die Rentenversicherung fehlen ihnen gesicherte Ansprüche für das Rentenalter. Aus Sicht der Bundesregerung soll das Problem vor allem dadurch bekämpft werden, dass Erwerbsfähige gar nicht erst in Langzeitarbeitslosigkeit abrutschen, sondern rechtzeitig wieder ins Berufsleben zurückkehren.
Weitere Informationen
Rentenansprüche von Geringverdienern: Wie kann die Grundrente helfen?
Magazinbeitrag auf ihre-vorsorge.de
Wenn das Geld im Alter nicht reicht: Finanzielle Unterstützung für Rentner
Magazinbeitrag auf ihre-vorsorge.de
Offene Fragen bei der Grundrente
Informationen zum aktuellen Stand der Debatte um die Grundrente
www.bmas.de/infografik
Verbesserung der Erwerbsminderungsrente durch längere Zurechnungszeit
www.bmas.de/PDF DIW-Studie
BMAS-/DIW-Studie zur Solo-Selbstständigkeit in Deutschland, 2016 (PDF)
www.bmas.de/PDF ZEW-Studie
BMAS-/ZEW-Studie zur Selbstständigkeit in Deutschland, 2018 (PDF)
www.portal-sozialpolitik.de
Die Bewertung von Zeiten der Arbeitslosigkeit für die Rente (PDF)


