


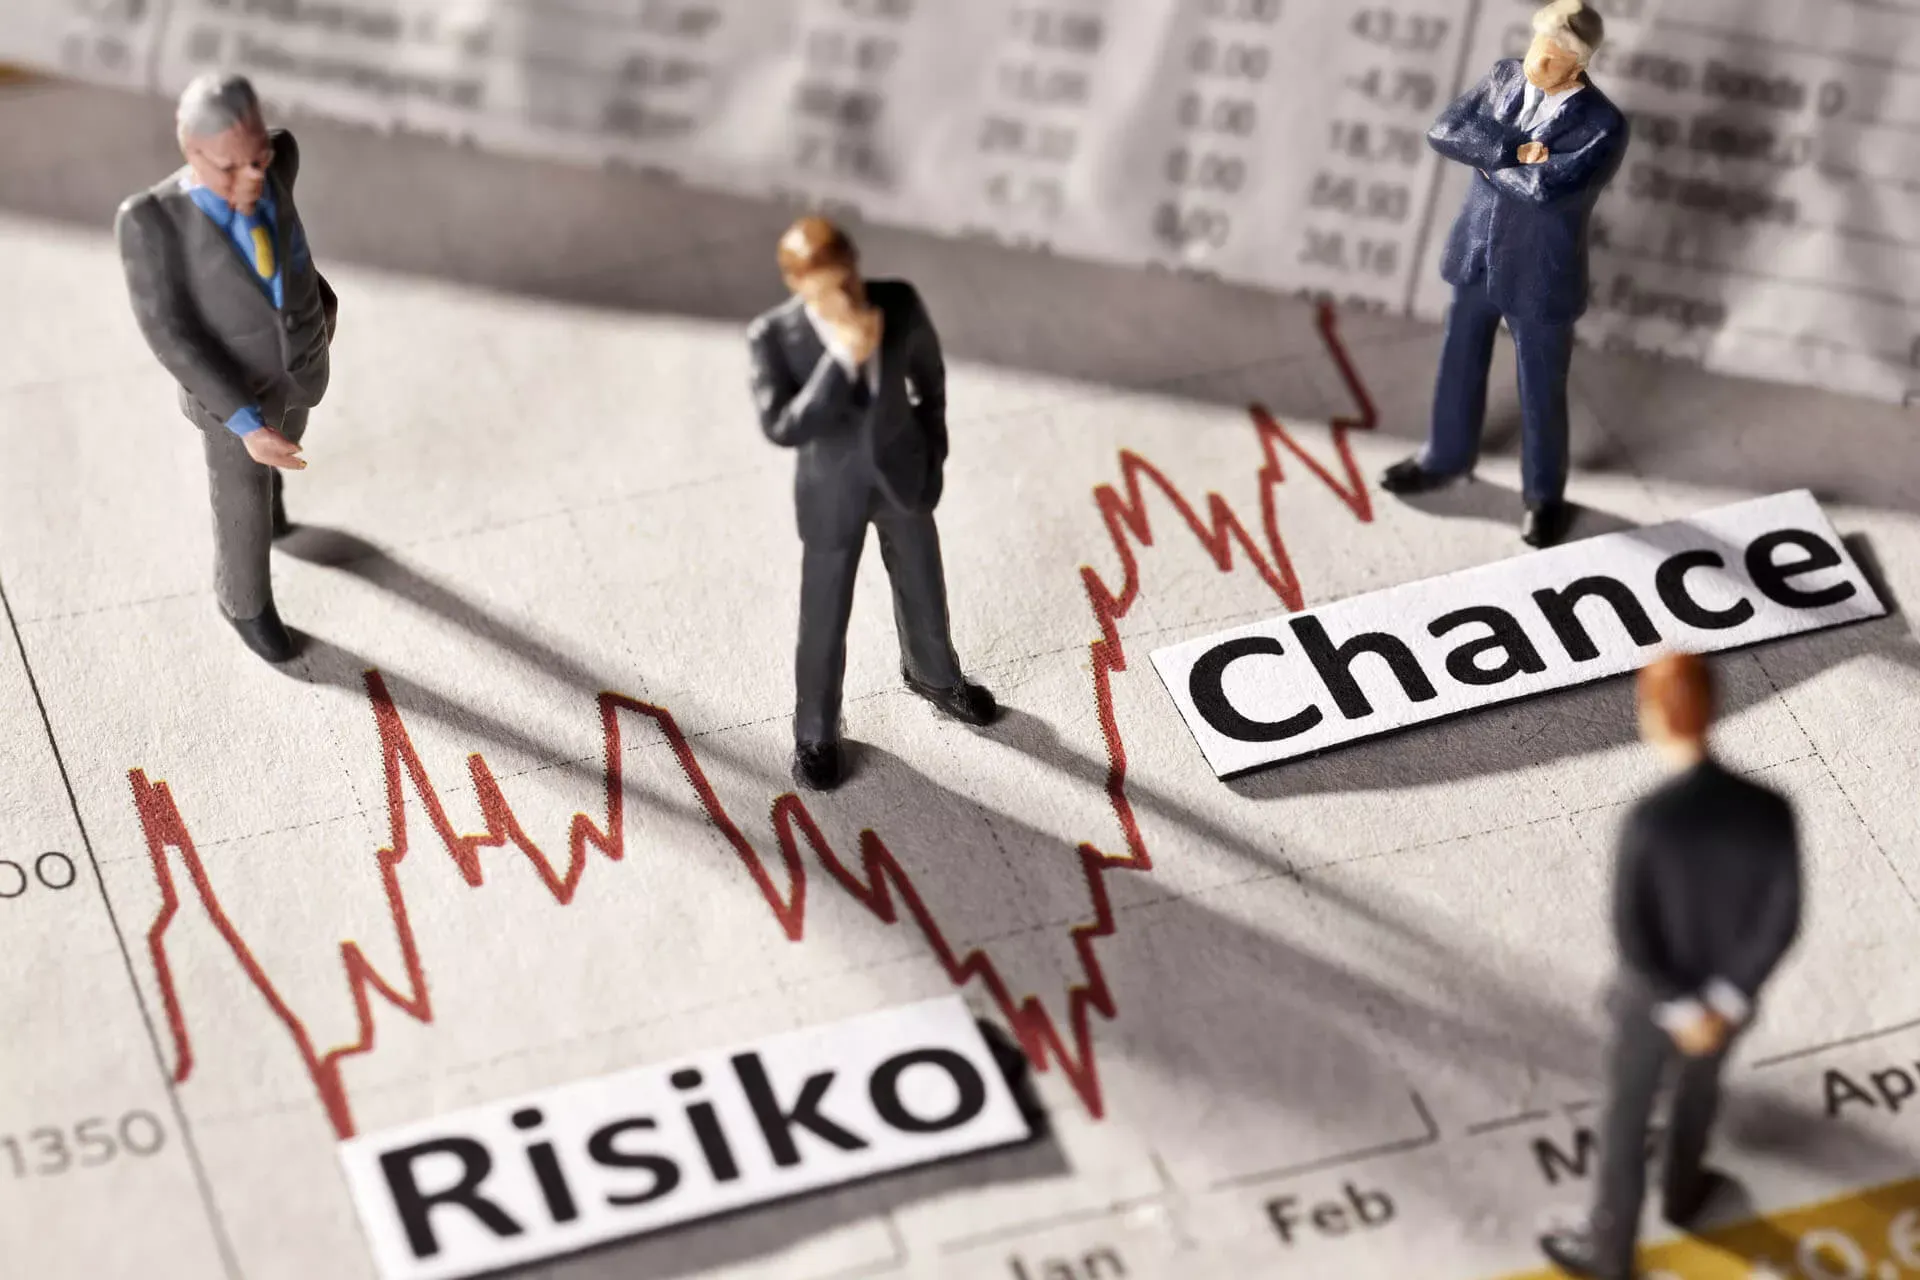
Munsbach (ETHENEA/as). Frankreich und die USA zahlen für neue Schulden so viel wie seit 24 Jahren nicht mehr. Im Oktober stieg die Rendite zehnjähriger französischer Staatsanleihen auf über fünf Prozent, jenseits des Atlantiks haben 30-jährige US-Treasuries rund 5,7 Prozent erreicht. „Vor wenigen Jahren hätte die Frage noch absurd geklungen, die sich heute stellt: Wer ist der risikofreie Schuldner?“, sagt Jörg Held von ETHENEA Independent Investors S.A. Für ihn steht fest: Anleger sollten genau unterscheiden, welche Risiken sie mit Staatsanleihen tatsächlich kaufen.
Kreditrisiko von Staatsanleihen
„Eine Staatsanleihe trägt zwei Risiken: Das Kreditrisiko entscheidet, ob man sein Geld zurückbekommt, das Laufzeitrisiko, was die Anleihe bis dahin wert ist“, erläutert Held. „Beim klassischen risikofreien Schuldner ist das Kreditrisiko null und das Laufzeitrisiko tragbar, weil Staatsanleihen in Krisen steigen und Verluste anderswo im Portfolio ausgleichen.“
Die Staatsanleihe als Versicherung mit Ausschlussklausel
Held erklärt weiter, dass eine langlaufende Staatsanleihe wie eine Versicherung mit Ausschlussklausel sei. Sie zahle bei fast jedem Schaden – nur nicht bei dem, den der Versicherer selbst verursacht: ein Staat, dessen Schulden schneller wachsen, als der Markt sie zu finanzieren bereit ist. Ein solches Papier mag sicher zurückgezahlt werden – risikofrei im Portfoliosinn sei es aber nicht.
Warum Unternehmen die besseren Schuldner sein können
Wenn der Staat jedoch selbst zum Kreditrisiko wird, lohne sich in Europa der Blick auf Unternehmensanleihen. Fünfjährige Investment-Grade-Anleihen rentieren bei über vier Prozent. Viele Emittenten haben ihre Bilanzen gestärkt, während Staaten weiter Schulden aufgetürmt haben.
„Der Energieschock macht den Unterschied sichtbar. Ein Unternehmen mit Preissetzungsmacht reicht höhere Kosten an seine Kunden weiter. Der Staat hingegen zahlt Tankrabatte, interveniert bei Gasspeichern und trägt obendrein die Last steigender Zinsen“, sagt Held.
Was heißt heute noch risikofrei?
Sind die Risikoprämien inzwischen zu hoch? Im Oktober lag der Renditeaufschlag französischer Staatsanleihen gegenüber deutschen Bundesanleihen bei mehr als 170 Basispunkten. In den USA verlangen Anleger für zehnjährige Treasuries knapp einen Prozentpunkt Laufzeitprämie. „Beide Aufschläge können kurzfristig sinken, in Paris etwa durch einen glaubwürdigen Haushaltskompromiss. An der grundsätzlichen Problematik ändert das wenig.“, meint Held.
Seine Diagnose: „Paris und Washington leiden an derselben Krankheit, nur mit unterschiedlichen Symptomen. Im Euroraum zeigt sie sich im Spread, in den USA in der Laufzeitprämie. Staaten, die nicht sparen, und Notenbanken, die nicht einspringen, sind kein Zyklus. Sie sind ein Regime.“
Für Anleger bedeute das, dass sie die traditionelle Vorstellung einer risikofreien Anlage überdenken sollten: „Die risikofreie Anlage aus dem Lehrbuch hat zwei Eigenschaften: Der Schuldner kann nicht ausfallen und sie schützt in der Krise.“ Paris erfülle die erste Bedingung nicht mehr verlässlich, Washington die zweite nur, solange die Krise nicht in Washington beginnt. „Verschwunden ist das Risikofreie deshalb nicht. Es ist umgezogen: im Euroraum vom Staat zum soliden Unternehmen, in den USA vom langen zum kurzen Ende der Kurve.“


