


Berlin (drv). Fast vier von zehn Beschäftigten fehlt die betriebliche oder private Altersvorsorge, um Lücken bei der gesetzlichen Rente auszugleichen. Und die Tendenz sei rückläufig, berichtete die Deutsche Rentenversicherung (DRV) Bund am Mittwoch unter Hinweis auf verfügbare Statistiken und Befragungen. Das „Mehr-Säulen-System bröckelt”, sagte Abteilungsleiterin Anne Langelüddeke. “Ein Weiter-So ist schwierig.” Man müsse Mittel finden, mehr Menschen für die Zusatzvorsorge zu motivieren, „im schlimmsten Fall sogar ein Obligatorium” – also eine verpflichtende Zusatzvorsorge.
„Mehr-Säulen-System funktioniert nicht wie gedacht”
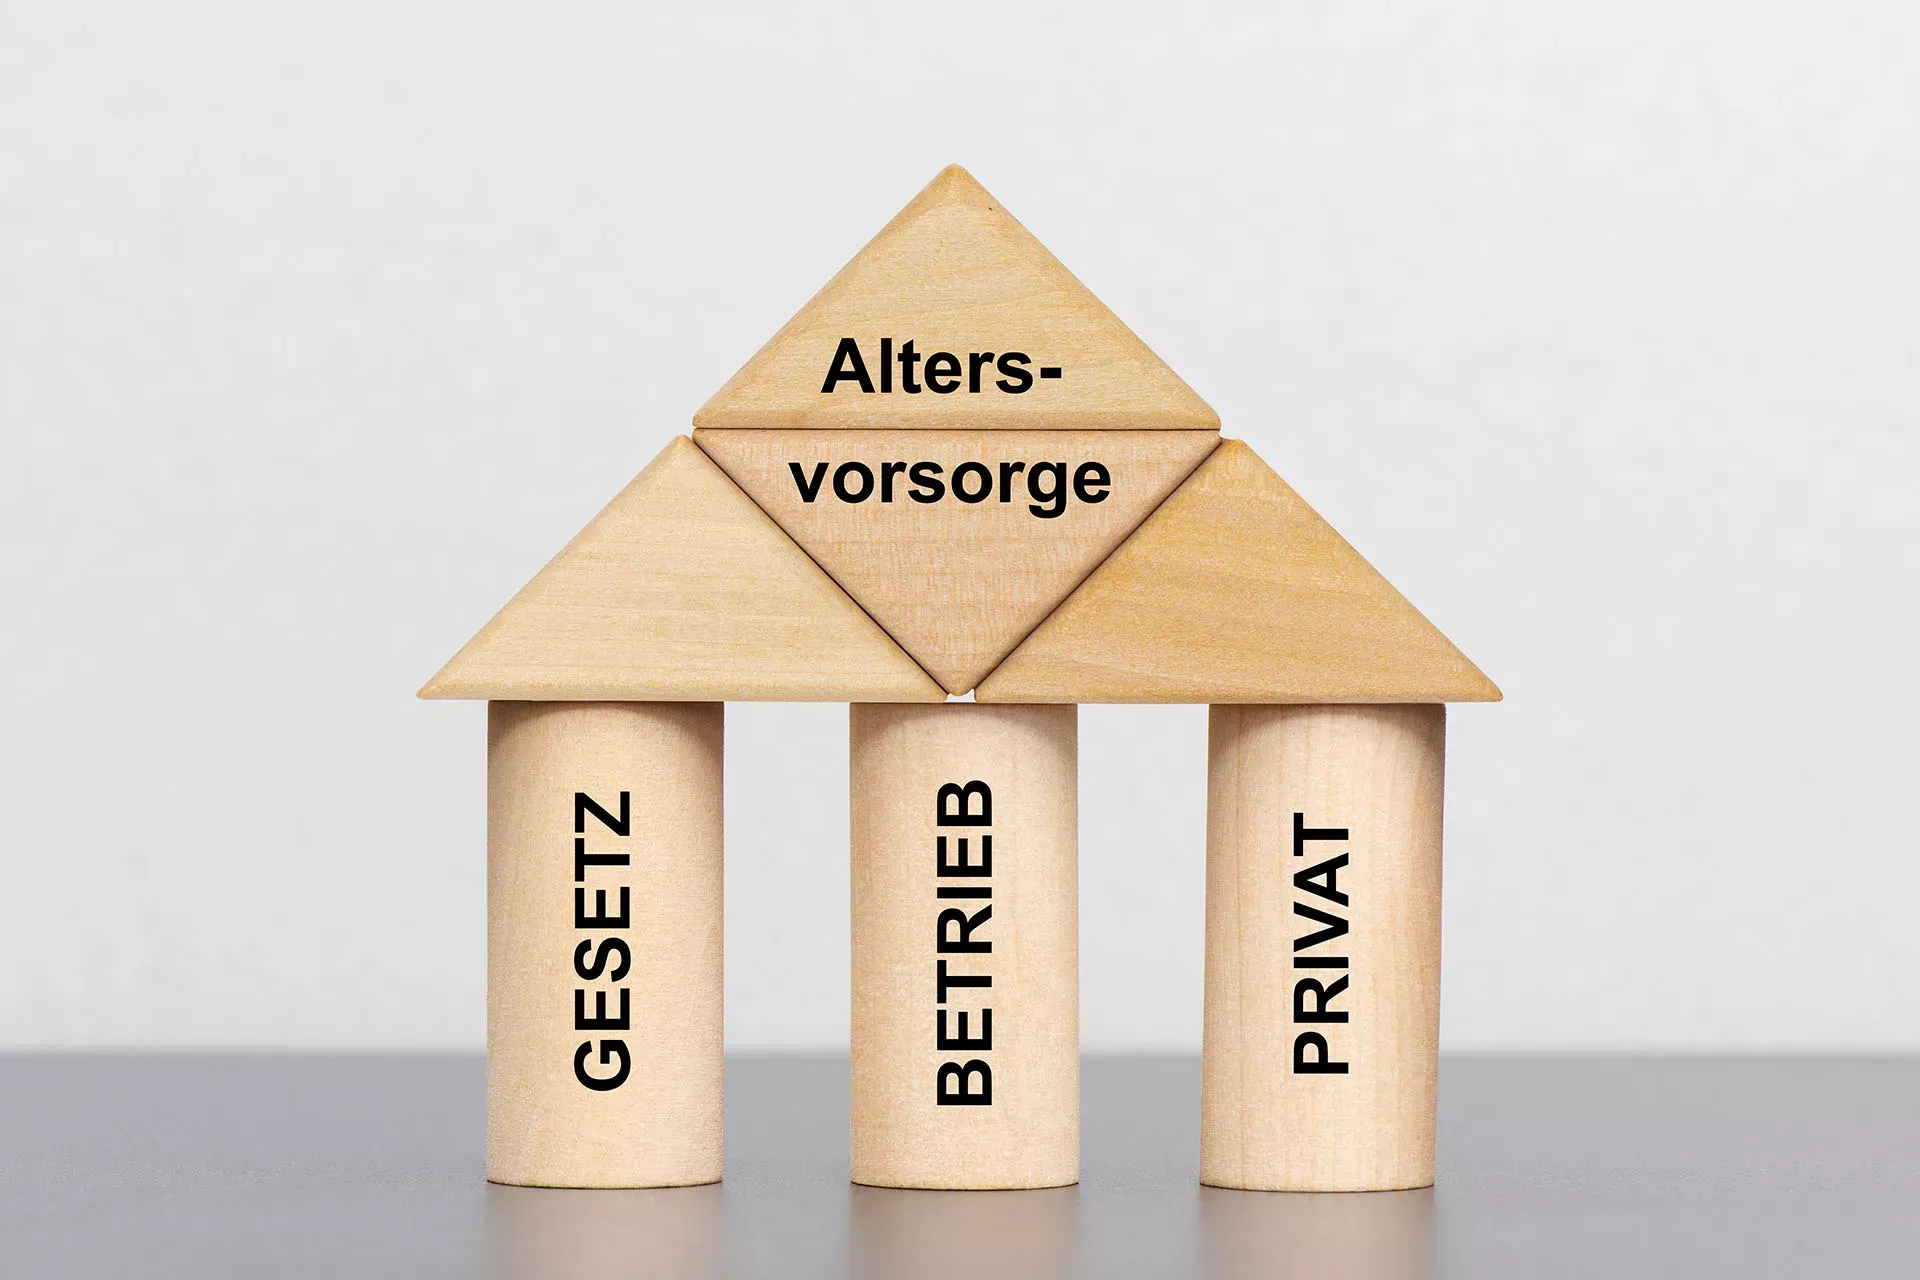
2001 war mit einer Rentenreform wegen der Alterung der Gesellschaft die schrittweise Senkung des Rentenniveaus von damals 53 Prozent eingeleitet worden – heute sind es 48 Prozent. Zugleich wurde die staatliche Förderung der privaten Zusatzvorsorge (Riester-Rente) eingeführt. Diese sollte gemeinsam mit der betrieblichen Altersvorsorge die Lücke bei der gesetzlichen Rente stopfen und den Lebensstandard im Alter sichern. Die Rede ist deshalb von „drei Säulen der Altersvorsorge”.
Hat sich das bewährt? Rentenexpertin Langelüddeke zog fast 25 Jahre nach Umstellung des Systems eine verhaltene Bilanz: „Das Mehr-Säulen-System funktioniert nicht so, wie man es sich gedacht hat.” Nach ihren Zahlen hatten 2023 von den sozialversicherungspflichtig Beschäftigten im Alter von 25 bis 66 Jahren 52 Prozent eine betriebliche Altersvorsorge; 27 Prozent sorgen mit Riester-Verträgen vor. Insgesamt haben 62 Prozent entweder eines von beiden oder beides.
“Fast 40 Prozent der Betroffenen verfügen über keinerlei geförderte Zusatzvorsorge”
Im Umkehrschluss heißt das: „Fast 40 Prozent der Betroffenen verfügen über keinerlei geförderte Zusatzvorsorge”, sagte Langelüddeke. Teils fehlen die finanziellen Spielräume. Von Menschen mit einem Einkommen von bis zu 1.500 Euro monatlich sorgen diesen Zahlen zufolge 45 Prozent zusätzlich vor; bei Gutverdienern mit 5.500 Euro oder mehr im Monat sind es 82 Prozent. Im Durchschnitt werde mit 3,6 Prozent des Einkommens auch zu wenig eingezahlt, um die Lücke bei der gesetzlichen Rente ganz auszugleichen, hieß es weiter. Zielmarke beim Start der Reform waren vier Prozent.
Ohne Änderungen sei eine Erosion zu befürchten, sagte Langelüddeke. Im Koalitionsvertrag von Union und SPD bleibe allerdings unklar, was bei der Riester-Rente geplant sei. Denkbare Lösungsansätze sind aus Sicht der Rentenversicherung neben einer sehr umstrittenen Pflichtvorsorge zusätzliche Informationsangebote, aber auch eine umfangreichere Förderung jener Gruppen, die am wenigsten vorsorgen.


