



Altersvorsorgedepot: So funktioniert das Sparen mit Rendite-Turbo
Warum ist das Vorsorgesparen künftig so viel attraktiver?
Wer für den Lebensabend sparen will, kann ab Anfang 2027 wesentlich mehr aus seinem Geld machen. Die Reform der staatlich geförderten privaten Altersvorsorge macht den Weg frei zu weit höheren Renditen, als bisher möglich waren. Die komplizierten, teuren und damit kaum Ertrag bringenden Riester-Verträge der alten Form werden nicht mehr angeboten; stattdessen kann über das Altersvorsorgedepot gespart werden. Die wichtigste Folge: Wer mitmacht, kann bei frühem Start beim Renteneintritt von einem Kapitalstock zehren, der bisher unerreichbar war.
In den kommenden Monaten werden Banken, Fondshäuser und Versicherungen Produkte anbieten. Interessierte müssen sich nicht beeilen: Sie können den Vertrag noch irgendwann im kommenden Jahr abschließen und trotzdem die komplette, am Jahresende gezahlte staatliche Förderung erhalten. In diesem Artikel wollen wir eine Vorstellung davon geben, was der Sparer in der neuen Welt der Vorsorge konkret erreichen kann. Einfach gesprochen: was rauskommen könnte, wenn man eine bestimmte Summe reinsteckt. Dazu dienen Schätzungen für die End-Kapitalsumme bei Einzahlungen über verschiedene Zeiträume unter konkreten Voraussetzungen.
Die Beispielrechnung gibt eine plastische Vorstellung vom sogenannten Zinseszinseffekt, der über längere Zeit immer spürbarer und dadurch zur treibenden Kraft der Vermögensbildung wird.
Welche Unterschiede gibt es zum Riester-Sparen?
Die erwartbaren Ergebnisunterschiede zum bisherigen Riester-Modell sind leicht zu erklären. Beitragsgarantien machten das Konzept teuer, was Anlegern eher magere Renditen zwischen ein und vier Prozent jährlich einbrachte und zu recht bescheidenen Kapitalsummen am Ende der Spardauer führte. Diese zwangsweise Garantie wird nun wegfallen, obwohl Depot-Varianten mit einer Garantie auf das eingezahlte Kapital auch im neuen Vorsorgeschema angeboten und freiwillig gewählt werden dürfen.
Alle Anbieter von Altersvorsorgedepots müssen aber in jedem Fall stets ein sogenanntes Standarddepot anbieten, das lediglich zwei Fonds enthält, einen Gebührendeckel von einem Prozent jährlich trägt und komplett online abschließbar sein wird. Die Kombination aus Garantie-Verzicht und Kostendeckel ermöglichen künftig je nach Spardauer Renditen von jährlich sechs Prozent und mehr – ein gewaltiger Unterschied, weil der Zinseszinseffekt den möglichen Kapitalstock am Ende beträchtlich größer werden lässt.
Was bedeuten „sechs Prozent jährliche Rendite" am Ende?
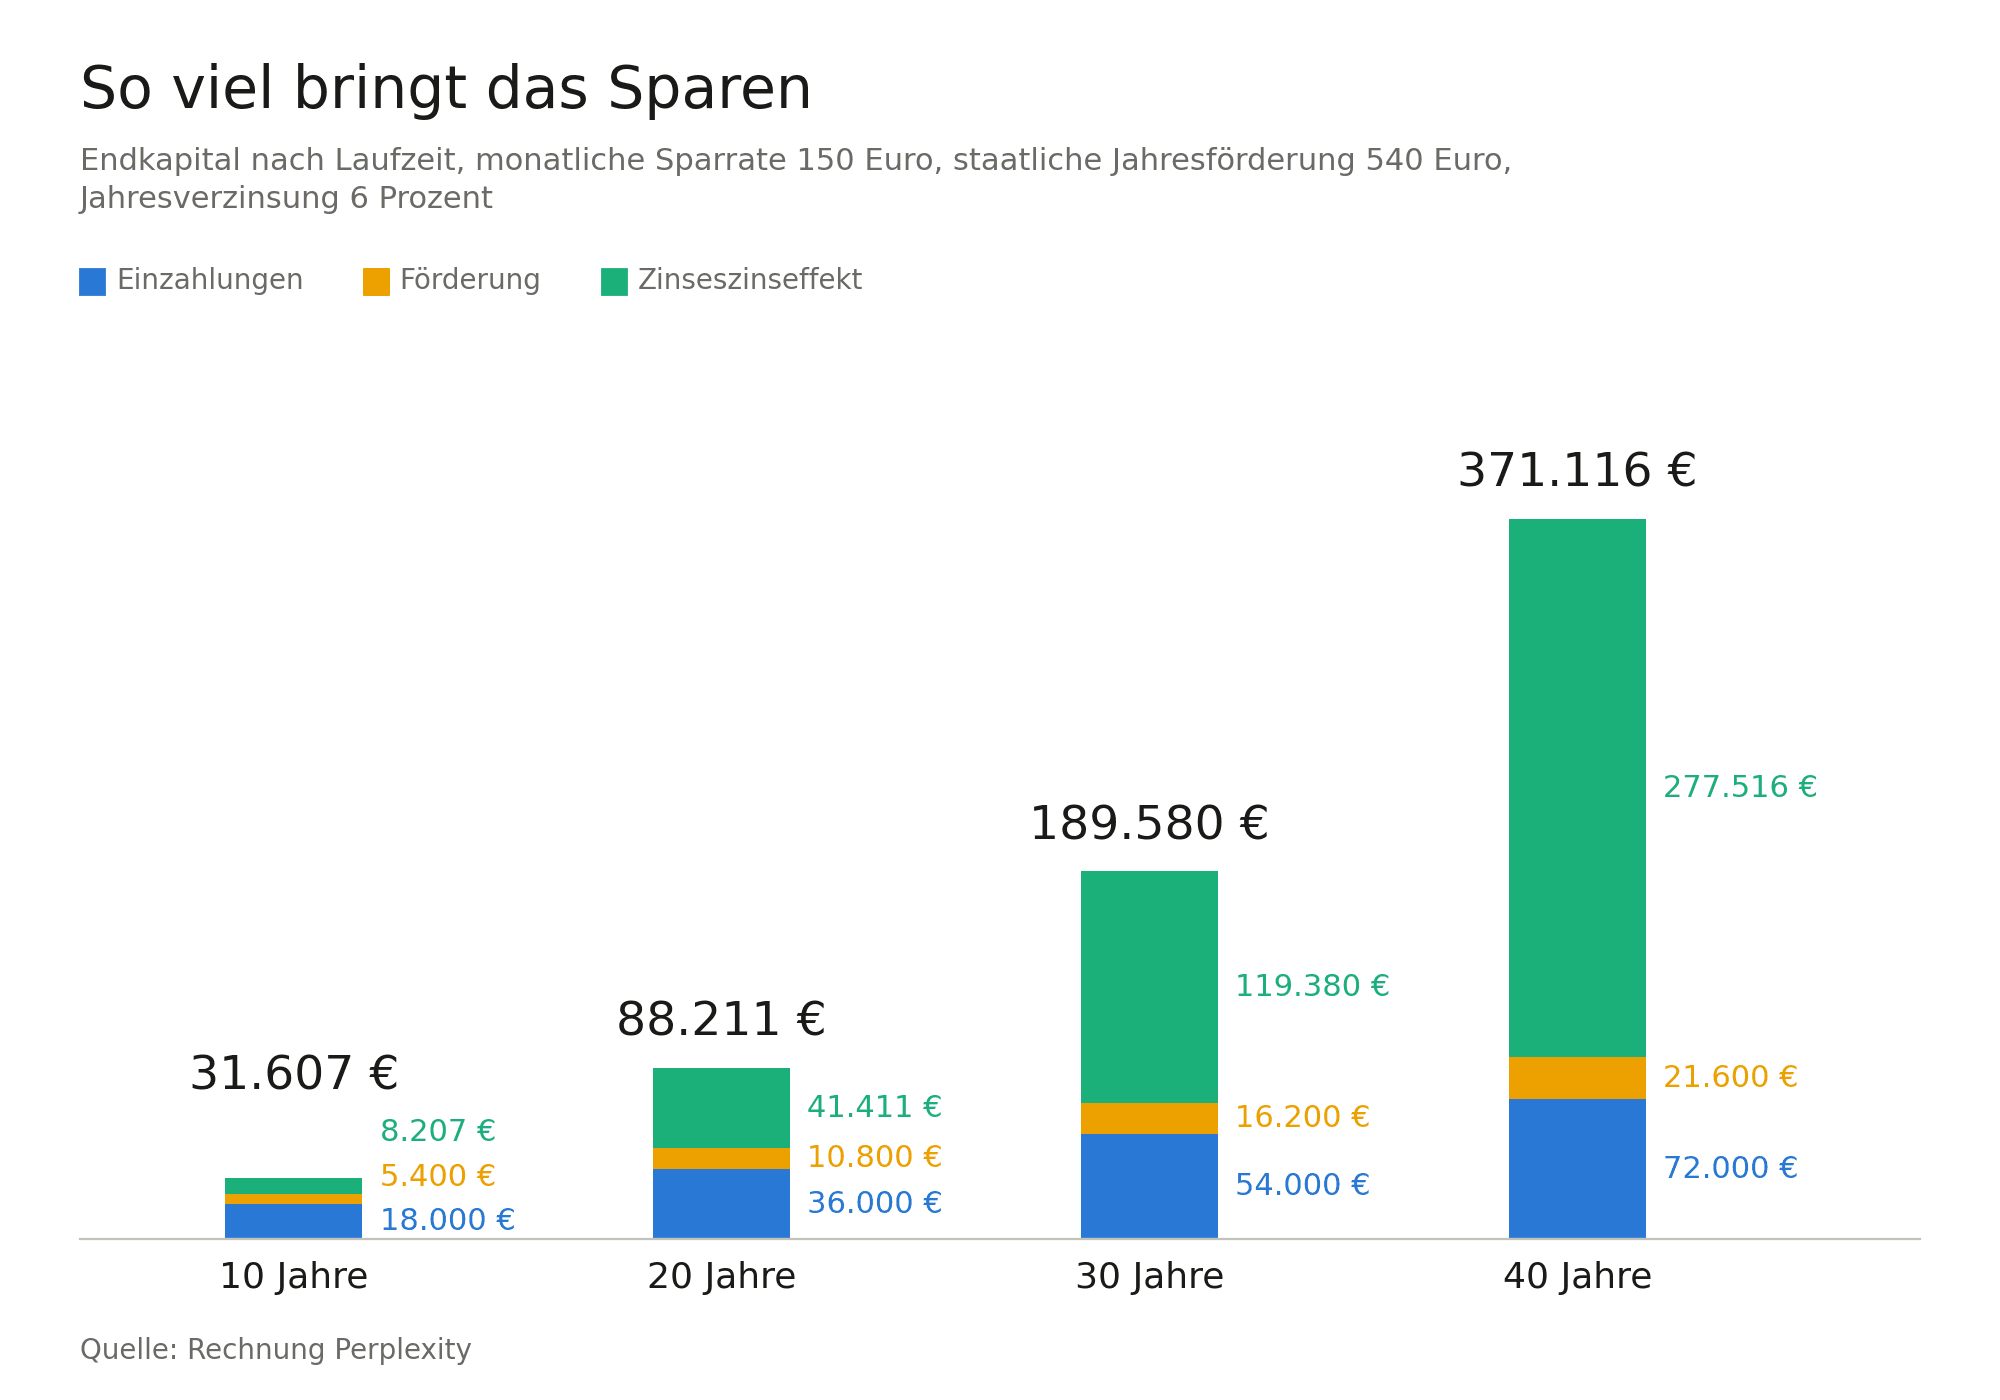
In einer realistischen Schätzung berechnen wir das Endvermögen bei einer monatlichen Sparrate von 150 Euro und nehmen eine Jahresverzinsung von sechs Prozent an. Die nachstehende Grafik zeigt die Ergebnisse. Der erste Blick auf die Resultate belegt: Mit längerer Ansparzeit steigt das Endkapital immer stärker und erreicht nach vier Jahrzehnten rund 371.000 Euro. Das überproportionale Wachstum ergibt sich, obwohl die Monatsbeträge und die staatlichen Zuschüsse konstant bleiben – der Grund ist einzig und allein der Zinseszinseffekt!
Dieser zeigt sich im immer größeren grünen Balken in der Grafik: Die investierten Beträge vermehren sich durch Kurssteigerungen, Dividendenzahlungen und Zinszahlungen auf die in den gewählten Fonds enthaltenen Aktien und Anleihen. Solche Zuwächse vermehren den Kapitalstock schon nach dem ersten Jahr spürbar, und von dem dann größer gewordenen Wertpapierbestand werden im zweiten Jahr erneut, dann aber entsprechend mehr Erträge eingesammelt. Im dritten Jahr sind es dann noch mehr Ausschüttungen, weil der Kapitalstock ja wieder gewachsen ist, und so setzt sich das Muster von Jahr zu Jahr fort, bis zum Ende der Laufzeit.
Was passiert, wenn die Verzinsung acht oder vier Prozent beträgt?
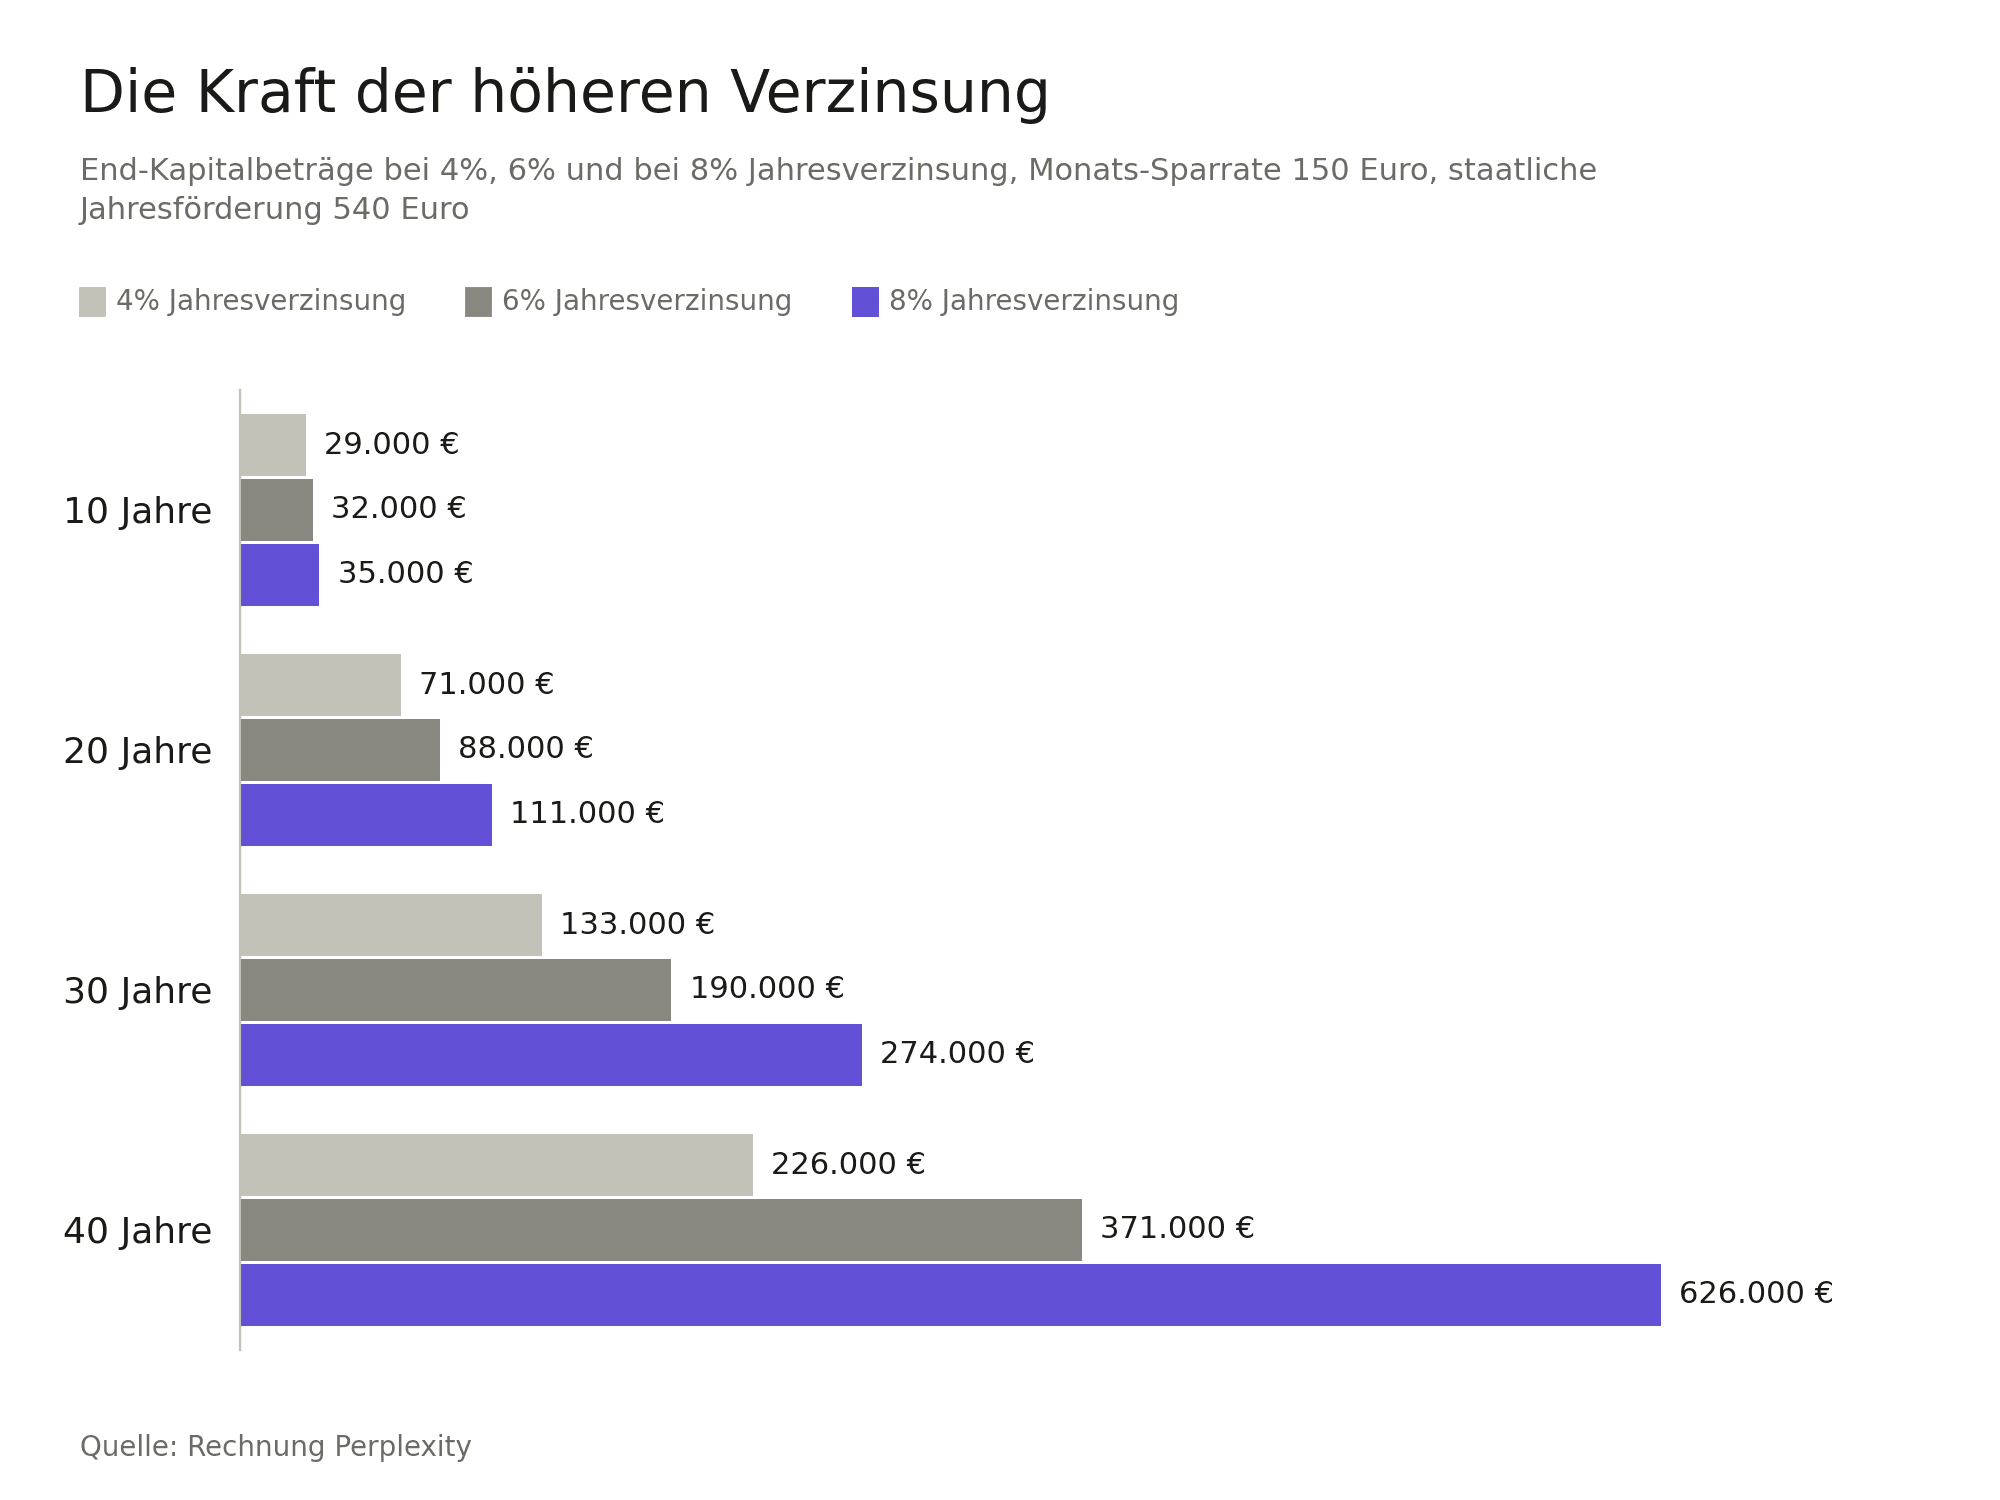
Der Zinseszinseffekt wirkt aber nicht nur über die Zeit immer stärker. Er schlägt auch um so massiver durch, je höher der gewählte Rechenzins für die gesamte Kalkulation ist. Im Beispiel waren es als realistisch geltende sechs Prozent. Wir stellen jetzt – bei gleichen Annahmen für das Altersvorsorgemodell – zwei andere Zinssätze dagegen (siehe nachstehende Grafik).
Das positive Kontrastprogramm sind acht Prozent als jährliche Durchschnittsverzinsung, was in etwa der langjährigen Rendite an den weltweiten Aktienbörsen entspricht. Die negative Variante sind vier Prozent, was etwa auf Anleihen zutrifft und gleichzeitig die Rendite von besseren Alt-Riester-Verträgen widerspiegeln dürfte.
Über zehn Jahre sind bei den beiden Zinssätzen die Unterschiede im Endergebnis noch fast zu vernachlässigen. Doch auf Dauer wachsen sie immer kräftiger. Nach vier Jahrzehnten hat der Vorsorgesparer mit historischer Aktienrendite 626.000 Euro erreicht, während die nur halb so hohe Vier-Prozent-Verzinsung bei viel geringeren 226.000 Euro endet.
Was muss ich bei den Kosten beachten?
Die Beispielrechnungen zeigen die mögliche Rendite eines Depots, allerdings ohne Kosten und Steuern zu berücksichtigen: Während Steuern erst in der Auszahlphase anfallen, mindern mögliche Kosten bereits in der Ansparphase und unter Umständen auch in der späteren Auszahlphase die Rendite.
Bei der Auswahl sollte daher jeder für sich zunächst die Frage beantworten, ob er mit einem tendenziell günstigen Standarddepot zufrieden ist, bei dem der Anbieter das Kapital je nach Lebensphase auf lediglich zwei Fonds aufteilt. Bei dieser Variante sind die Gesamtkosten auf 1,0 Prozent pro Jahr gedeckelt. Darunter fallen Verwaltungs- und Depotkosten des Anbieters, seine Kosten für die Vermittlung und den Abschluss des Vertrags sowie die laufenden internen Gebühren der eingesetzten Investmentfonds (TER).
Alternativ möglich ist die Wahl eines nicht-standardisierten Depots, das eine flexiblere Aufteilung zwischen Anleihen- und Aktienfonds zulässt und häufig als freies Altersvorsorgedepot bezeichnet wird. Bei diesen Depots gibt es keine staatlich verfügte Begrenzung der Kosten, weshalb Anleger noch genauer als beim Standarddepot auf die Gebühren und den Aufwand insgesamt schauen sollten.
Gleiches gilt für Garantieprodukte, bei denen zu Beginn der Rentenphase in jedem Fall beispielsweise 80 oder auch 100 Prozent der eingezahlten Beträge zur Verfügung stehen.
Fazit: In Ruhe auswählen und nichts überstürzen
Wer für den Ruhestand vorsorgen will, erhält mit dem Altersvorsorgedepot eine neue, attraktive Möglichkeit zum regelmäßigen Sparen: Da die Renditechancen wegen des Wegfalls zwangsweiser Garantien zum Kapitalerhalt wesentlich höher ausfallen könnten als bei der Riester-Rente, ist nicht nur ein ganz neuer Sparvertrag interessant, sondern möglicherweise auch der Wechsel aus einem alten Riester-Vertrag.
Das will allerdings gut überlegt sein, genau wie die Auswahl des Anbieters und der Form des Altersvorsorge-Produktes. Ob Sie eher risikoscheu sind, wie lange sie insgesamt bis zur Rente sparen können und welche Kombination aus Eigenbeiträgen und staatlicher Förderung für Sie persönlich sinnvoll ist, lässt sich nur individuell bestimmen. Wer sich objektiv beraten lässt, zumindest aber Informationen aus mehreren unterschiedlichen Quellen einholt, legt eine solide Basis für ein langfristig erfolgreiches Vorsorgesparen.


